泡泡玛特市值蒸发超五成,潮玩帝国如何应对LABUBU退潮?
泡泡玛特2026上半年财报不及预期,海外市场遇冷,LABUBU热度退潮,市值缩水超五成。本文深入分析其面临的挑战、新IP接棒前景及未来调整策略。
来源: 左雨晴
2026年8月,泡泡玛特交出了一份看似亮眼却让资本市场失望的半年报。营收171.7亿元,同比增长23.8%,经调整净利润51.6亿元,净利润率30%,毛利率高达69.7%。然而,这份财报公布后,泡泡玛特股价应声下跌,市值较2025年8月的历史高点已缩水超五成。曾经凭借LABUBU在全球市场封神的泡泡玛特,如今正面临海外市场降温、核心IP热度退潮的严峻考验。本文将深入剖析泡泡玛特当前困境的根源,探讨其能否找到下一个增长引擎。
核心内容
-
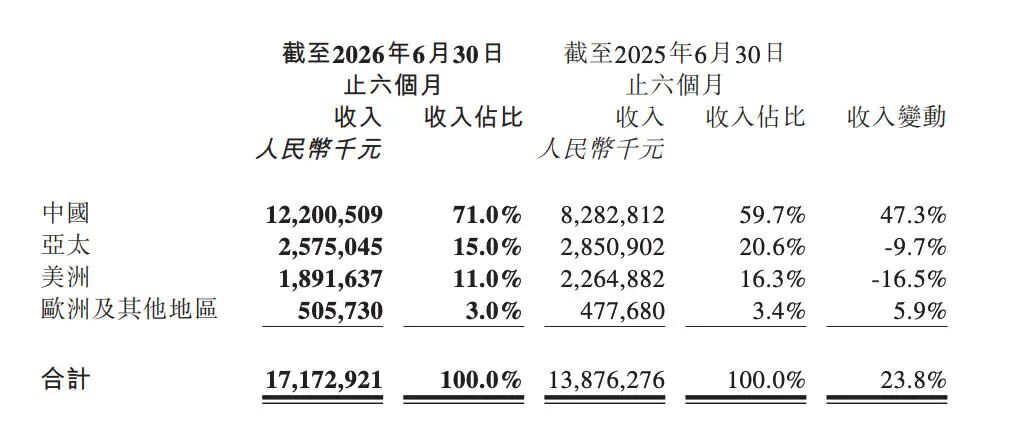
海外市场收入下滑,美洲市场尤为显著:2026年上半年,泡泡玛特海外市场收入49.72亿元,同比下降超11%。其中,美洲市场门店数量半年净增22家,但营收却下滑16.5%,亚太地区下降9.7%,仅欧洲及其他地区保持5.9%的微弱增长。
-
LABUBU热度退潮,核心IP收入下滑:作为泡泡玛特第一大IP,LABUBU所属的THE MONSTERS家族上半年收入44.5亿元,同比下滑7.5%。尽管仍是第一大IP,但增长势头明显放缓,显示出市场对单一IP的依赖风险。
-
库存问题凸显,周转天数大幅增加:财报显示,泡泡玛特存货从2025年底的54.73亿元增至61.02亿元,周转天数从123天陡增至201天。高速增长时期的销售预测偏差,导致库存积压,成为运营中的一大挑战。
-
运营短板暴露,海外团队经验不足:首席运营官司德透露,大批海外员工均为去年新入职,对品牌认知仅局限于LABUBU 3.0,专业积淀不足。在潮玩文化、用户基础、团队能力未充分沉淀的情况下,海外市场短期爆发后业绩回落,成为当前最大挑战。
-
新IP星星人表现亮眼,有望接棒:2024年推出的星星人IP,上半年收入达26.5亿元,同比暴增580.6%,收入占比跃升至15.4%,成为第二大IP。其新款盲盒发售即秒空,隐藏款在二手市场溢价近13倍,显示出强大的市场号召力。
-
批量推新IP,但市场反响不一:泡泡玛特明显加快推新节奏,从以往半年推一个新IP压缩至不到两个月。然而,新IP如Supertutu、放学后的Merodi等均遇冷,市场热情并未同步跟上,反映出爆款IP的不可复制性。
-
2026年为调整年,不追求激进增长:创始人王宁多次强调,2026年是“调整年”,销售不是主要目标,不会采取过于激进的策略。公司将重点解决库存问题,海外门店更注重质量而非数量,并持续丰富产品矩阵。
-
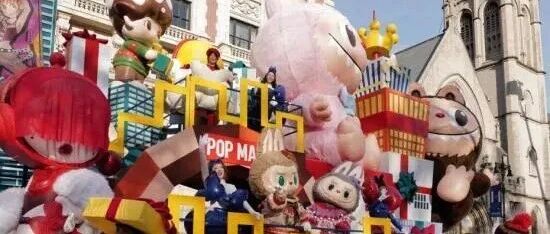
多举措提振LABUBU,并推动星星人出海:泡泡玛特宣布下半年将围绕LABUBU推出两大新品,与索尼影业合作的电影也在推进中。同时,星星人将在新加坡及更多国家和地区开展偶装表演,海外拓展才刚刚开始。
深层分析
泡泡玛特的困境,本质上是“爆款依赖症”与“全球化扩张”之间的矛盾。2025年的爆发式增长,很大程度上得益于LABUBU在海外社交媒体上的意外走红,这种“运气”成分难以持续。当流量红利消退,泡泡玛特不得不面对一个现实:潮玩IP的生命周期有限,消费者喜新厌旧的速度远超预期。
从市场环境看,全球潮玩市场竞争日益激烈,不仅有迪士尼、万代等传统巨头,还有众多新兴本土品牌。泡泡玛特虽然在国内市场具有先发优势,但在海外市场,其品牌认知度和文化影响力仍待提升。去年海外员工对品牌认知仅局限于LABUBU,反映出其海外团队的建设远未跟上业务扩张的速度。
库存周转天数的激增,更是暴露了供应链管理上的短板。在高速增长时期,企业往往容易忽视精细化运营,而一旦增速放缓,这些问题就会集中爆发。泡泡玛特将2026年定为调整年,是明智之举,但调整的成效尚需时间验证。
未来,泡泡玛特能否成功打造第二个“LABUBU”,关键在于其IP孵化机制和全球化运营能力。星星人的崛起让人看到希望,但单一IP的成功仍不足以支撑整个帝国的长期增长。泡泡玛特需要建立一套可持续的IP矩阵,降低对单一IP的依赖,同时提升海外团队的本地化运营能力。此外,与索尼影业等合作,拓展IP的影视化、乐园化等多元变现渠道,也是延长IP生命周期的重要路径。
总体而言,泡泡玛特正处于从“爆发式增长”向“精细化运营”转型的关键期。能否熬过这段调整期,不仅取决于新IP的孵化速度,更取决于其内部管理和战略执行的效率。资本市场用脚投票,但长期投资者或许更看重其调整后的增长潜力。
常见问题解答
Q:泡泡玛特市值蒸发超五成,是否意味着其商业模式已经失效? A:并非如此。泡泡玛特的核心商业模式——IP运营与潮玩销售——依然有效,但过度依赖单一IP的风险已经显现。市值缩水反映了市场对其短期增长放缓的担忧,而非对整个商业模式的否定。泡泡玛特正在通过多IP矩阵和海外扩张来分散风险,长期前景仍值得关注。
Q:星星人能否成为下一个LABUBU? A:星星人目前增长迅猛,但能否像LABUBU那样在全球范围内持续走红,尚待验证。LABUBU的成功既有IP本身的设计魅力,也有社交媒体和明星效应的偶然因素。星星人需要更长时间的沉淀和全球化运营,才能证明其商业价值。
Q:泡泡玛特的海外市场还有增长空间吗? A:有,但增长将更加稳健。海外市场尤其是欧美地区,潮玩文化仍在渗透初期,泡泡玛特的门店扩张和本地化运营仍有较大空间。不过,未来增长将更依赖精细化运营和本地化策略,而非短期的流量红利。

参考 URL: https://mp.weixin.qq.com/s/3vh3C3xpns84QpD88HvVow
相关文章
大众宣布裁员10万人:利润腰斩后,德国工厂要改产中国车型
大众集团启动史上最大规模重组:累计裁员10万人、车型砍半、德国4家工厂关停,并计划在欧洲本土生产中国版本车型以填补近97万辆闲置产能。

阿里取消P序列背后:高P职级正在吸走公司利润
阿里砍掉沿用19年的P级体系,把P4-P8改为14-28级。本文拆解职级体系如何养出“高P”,以及中小企业该抄的三件事。
2026中国独角兽榜单:AI重塑格局,北京86家居首,深度求索成黑马
2026年中国独角兽榜单出炉,381家企业全球第二。AI成核心驱动力,字节跳动、蚂蚁集团领跑,深度求索、小红书崛起,城市分布揭示未来趋势。
字节跳动豆包股权激励升级,AI人才争夺战再添筹码
字节跳动提高豆包虚拟股价格与数量,员工可自主调整薪酬结构。此举旨在留住AI核心人才,应对行业竞争。豆包业务加速整合,产品与团队调整频繁,长期激励能否见效?
点点互动日韩双杀:Q2收入榜双作入前十,国产手游出海新策略
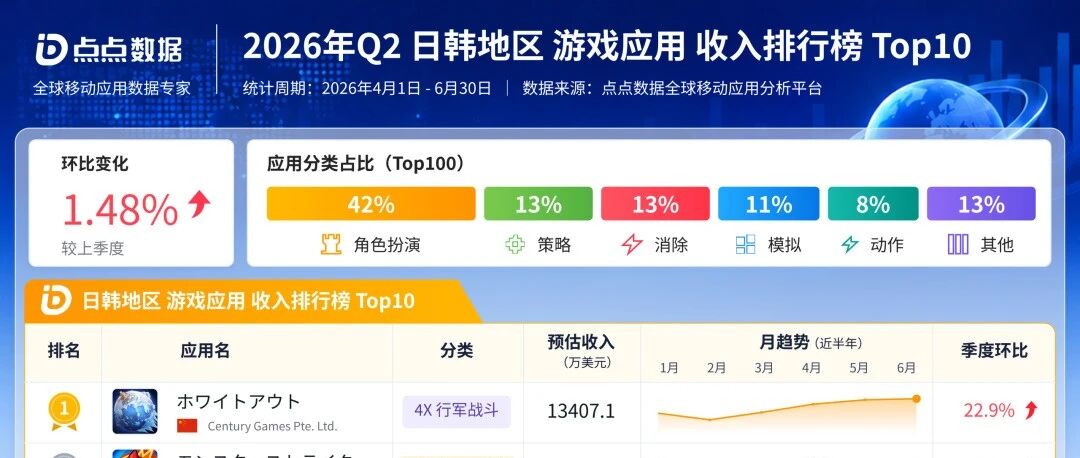
2026年Q2日韩手游市场温和回暖,点点互动《无尽冬日》蝉联收入榜首,《Kingshot》环比增长56.7%冲入前十。国产双作接力,揭示出海新打法。
2026年8月全球手游收入榜:腾讯领跑,点点互动双雄,米哈游现分化
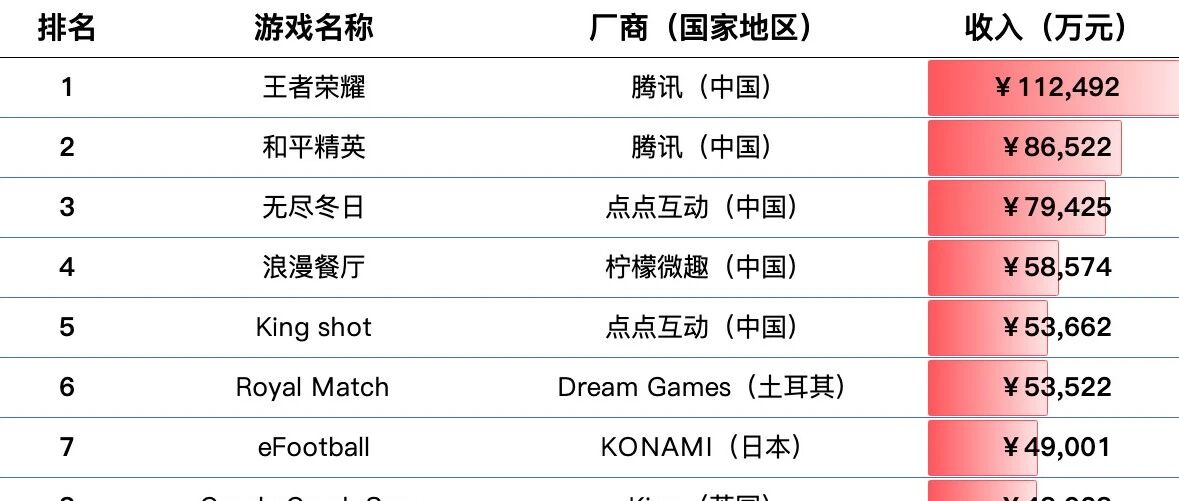
2026年8月全球手游收入Top20出炉,腾讯3款入围领跑,点点互动《无尽冬日》稳居前三,米哈游《绝区零》逆势增长。国产游戏占据半壁江山,暑期档尾声竞争格局生变。
8月全球手游收入缩水6600万美元:头部游戏靠运营稳住,中腰部承压
Sensor Tower最新数据显示,8月全球手游收入环比下降1%,缩水6600万美元。收入榜前十无一掉名次,增长榜靠老游戏周年庆拉动,下载增长则集中在印度等新兴市场。中腰部游戏成大盘下滑的主要承担者。
南方航空仁川机场招聘中韩人才 2026年地勤岗位申请指南
中国南方航空韩国分公司招聘仁川机场地勤人员,面向中韩双语人才,应届生可申请,12个月合同制有转正机会。了解岗位要求、福利待遇及申请流程。