华夏银行净利暴跌18%背后:风险出清与跨界掌舵的双重考验
华夏银行2026年上半年营收增长12.71%,但净利润同比下降18.35%,增收不增利背后是历史风险集中出清。新任董事长杨书剑面临城商行到股份行的跨界挑战,未来能否扭转困局?本文深度解析。
来源: 163.com
华夏银行近期发布的2026年半年度报告,在银行业界投下了一枚重磅炸弹。营收增长12.71%,净利润却暴跌18.35%,这种“增收不增利”的罕见现象,瞬间将这家老牌股份制银行推至舆论的风口浪尖。在同行普遍保持平稳的背景下,华夏银行的业绩异动显得格外刺眼,也引发了市场对其资产质量和管理层战略的深度审视。这背后,既是历史风险的集中出清,也是新任掌门人杨书剑从城商行跨界掌舵股份行所面临的严峻考验。
核心内容
- 营收与净利背离:2026年上半年,华夏银行实现营业收入513.08亿元,同比增长12.71%;但归母净利润仅为93.65亿元,同比大幅下降18.35%。基本每股收益0.53元,同比减少19.70%,盈利指标全面回落。
- 主业经营稳健:利息净收入345.58亿元,同比增长双位数,净息差1.59%,同比微升0.05个百分点。拨备前利润增至361.24亿元,同比增长18.93%,显示银行传统主业盈利能力依然稳固。
- 减值计提成主因:净利润下滑的核心原因是当期信用减值损失计提大幅增加,这是银行主动化解存量资产风险、夯实资产质量的常态化操作,而非主营业务恶化。
- 风险暴露集中:华夏银行深圳分行成为风险重灾区,近两年金融借款纠纷、信用卡纠纷等诉讼案件居高不下,2026年更曝出单笔超15亿元的对公追债诉讼,涉及多家支行。
- 合规短板显现:深圳分行曾因违规开展不良资产转让业务被监管处罚,暴露出分支行在不良资产处置和风险管控上的漏洞,加剧了资产质量压力。
- 新帅跨界挑战:董事长杨书剑拥有近30年银行业经验,但职业生涯几乎全部在北京银行等城商行体系,缺乏全国性股份行的管理积淀,履新后首个完整年度(2025年)即出现净利负增长。
- 多重周期叠加:华夏银行正处于“风险出清、转型调整、压力凸显”的阶段,短期内增收不增利的格局难以逆转,资产质量出清压力、管理适配压力与行业竞争压力并存。
심층分析
华夏银行的业绩困境,表面上是财务数据的技术性调整,实则折射出中国股份制银行在宏观经济下行周期中的深层转型阵痛。从行业视角看,当前银行业净息差普遍收窄,同质化竞争激烈,华夏银行并非孤例,但其净利降幅在股份行中尤为突出,这与其历史包袱的沉重程度直接相关。深圳分行的高频诉讼和合规问题,并非偶然,而是过去数年激进扩张、风控松懈的集中体现。新任董事长杨书剑的跨界背景,更是为这场转型增添了不确定性。城商行与全国性股份行的经营逻辑差异巨大,前者深耕区域、业务集中,后者需统筹全国、应对复杂风险,杨书剑能否快速适应并制定有效战略,是市场关注的焦点。从长远看,华夏银行若能在风险出清后轻装上阵,凭借其全国性网络和客户基础,仍有望实现业绩修复;但若管理层无法有效驾驭复杂局面,则可能陷入长期低迷。未来12至18个月将是观察其转型成效的关键窗口。
자주 묻는 질문
华夏银行净利润下滑是否意味着经营恶化? 并非如此。营收和拨备前利润均实现双位数增长,显示主业经营稳定。净利下滑主要是主动加大减值计提,用于化解历史风险,属于阶段性财务操作,而非盈利能力根本性下降。
杨书剑的城商行背景对华夏银行有何影响? 城商行与股份行的管理难度差异显著,杨书剑缺乏股份行全域管理经验,可能在战略统筹、跨区域风控等方面面临挑战。但他在北京银行多年的经营管理经验,也有助于其快速学习,未来表现仍需观察。
华夏银行何时能走出业绩低谷? 这取决于风险出清进度和新管理层战略落地效果。若减值计提高峰过去,且深圳分行等风险点得到有效控制,预计2027年业绩有望企稳回升。但行业竞争加剧,修复过程可能较为漫长。
参考 URL: https://www.163.com/dy/article/L5HM6BBF05399V0I.html
相关文章
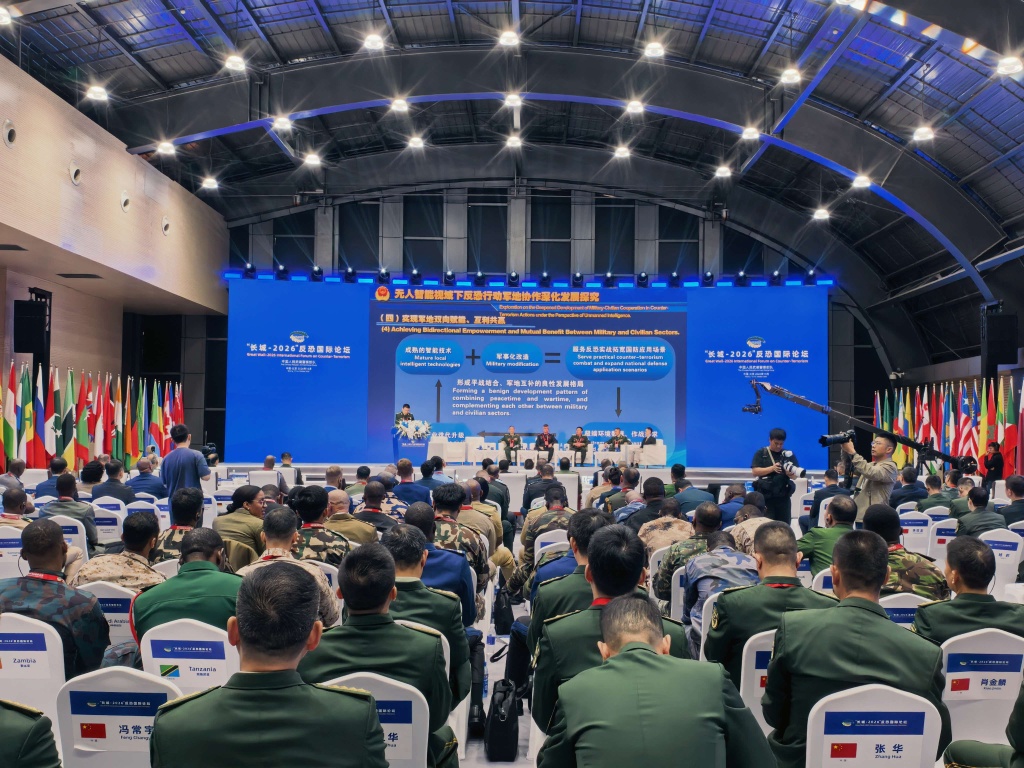
AI反恐新课题:长城-2026论坛探讨智能时代的反恐变革
长城-2026论坛聚焦无人智能条件下的恐怖活动趋势,探讨如何通过技术创新与人才培养应对日益复杂的反恐挑战。
联合航空2027年取消里程积分飞行段计分,精英会员等级更难获得
联合航空宣布2027年起将取消里程积分飞行段计分,仅保留里程积分计分方式,并提高最高等级Premier 1K的门槛。
特朗普力推美俄柴油协议遭双标抨击,能源博弈背后的政治算计
美俄达成柴油供应协议引发巨大争议。特朗普政府为降低国内油价不惜打破制裁,此举不仅遭到国内共和党议员反对,更被盟友指责为虚伪的“双重标准”。本文深度解析协议背后的战略意图与地缘政治影响。