チャージポイント株70%高、CEO「勢いの始まり」—EV充電市場の新局面
米EV充電大手チャージポイントの株価が決算発表後に70%超上昇。CEOは「勢いの始まり」と語る。業績改善の背景や今後の見通しを解説します。
出典: CNBC
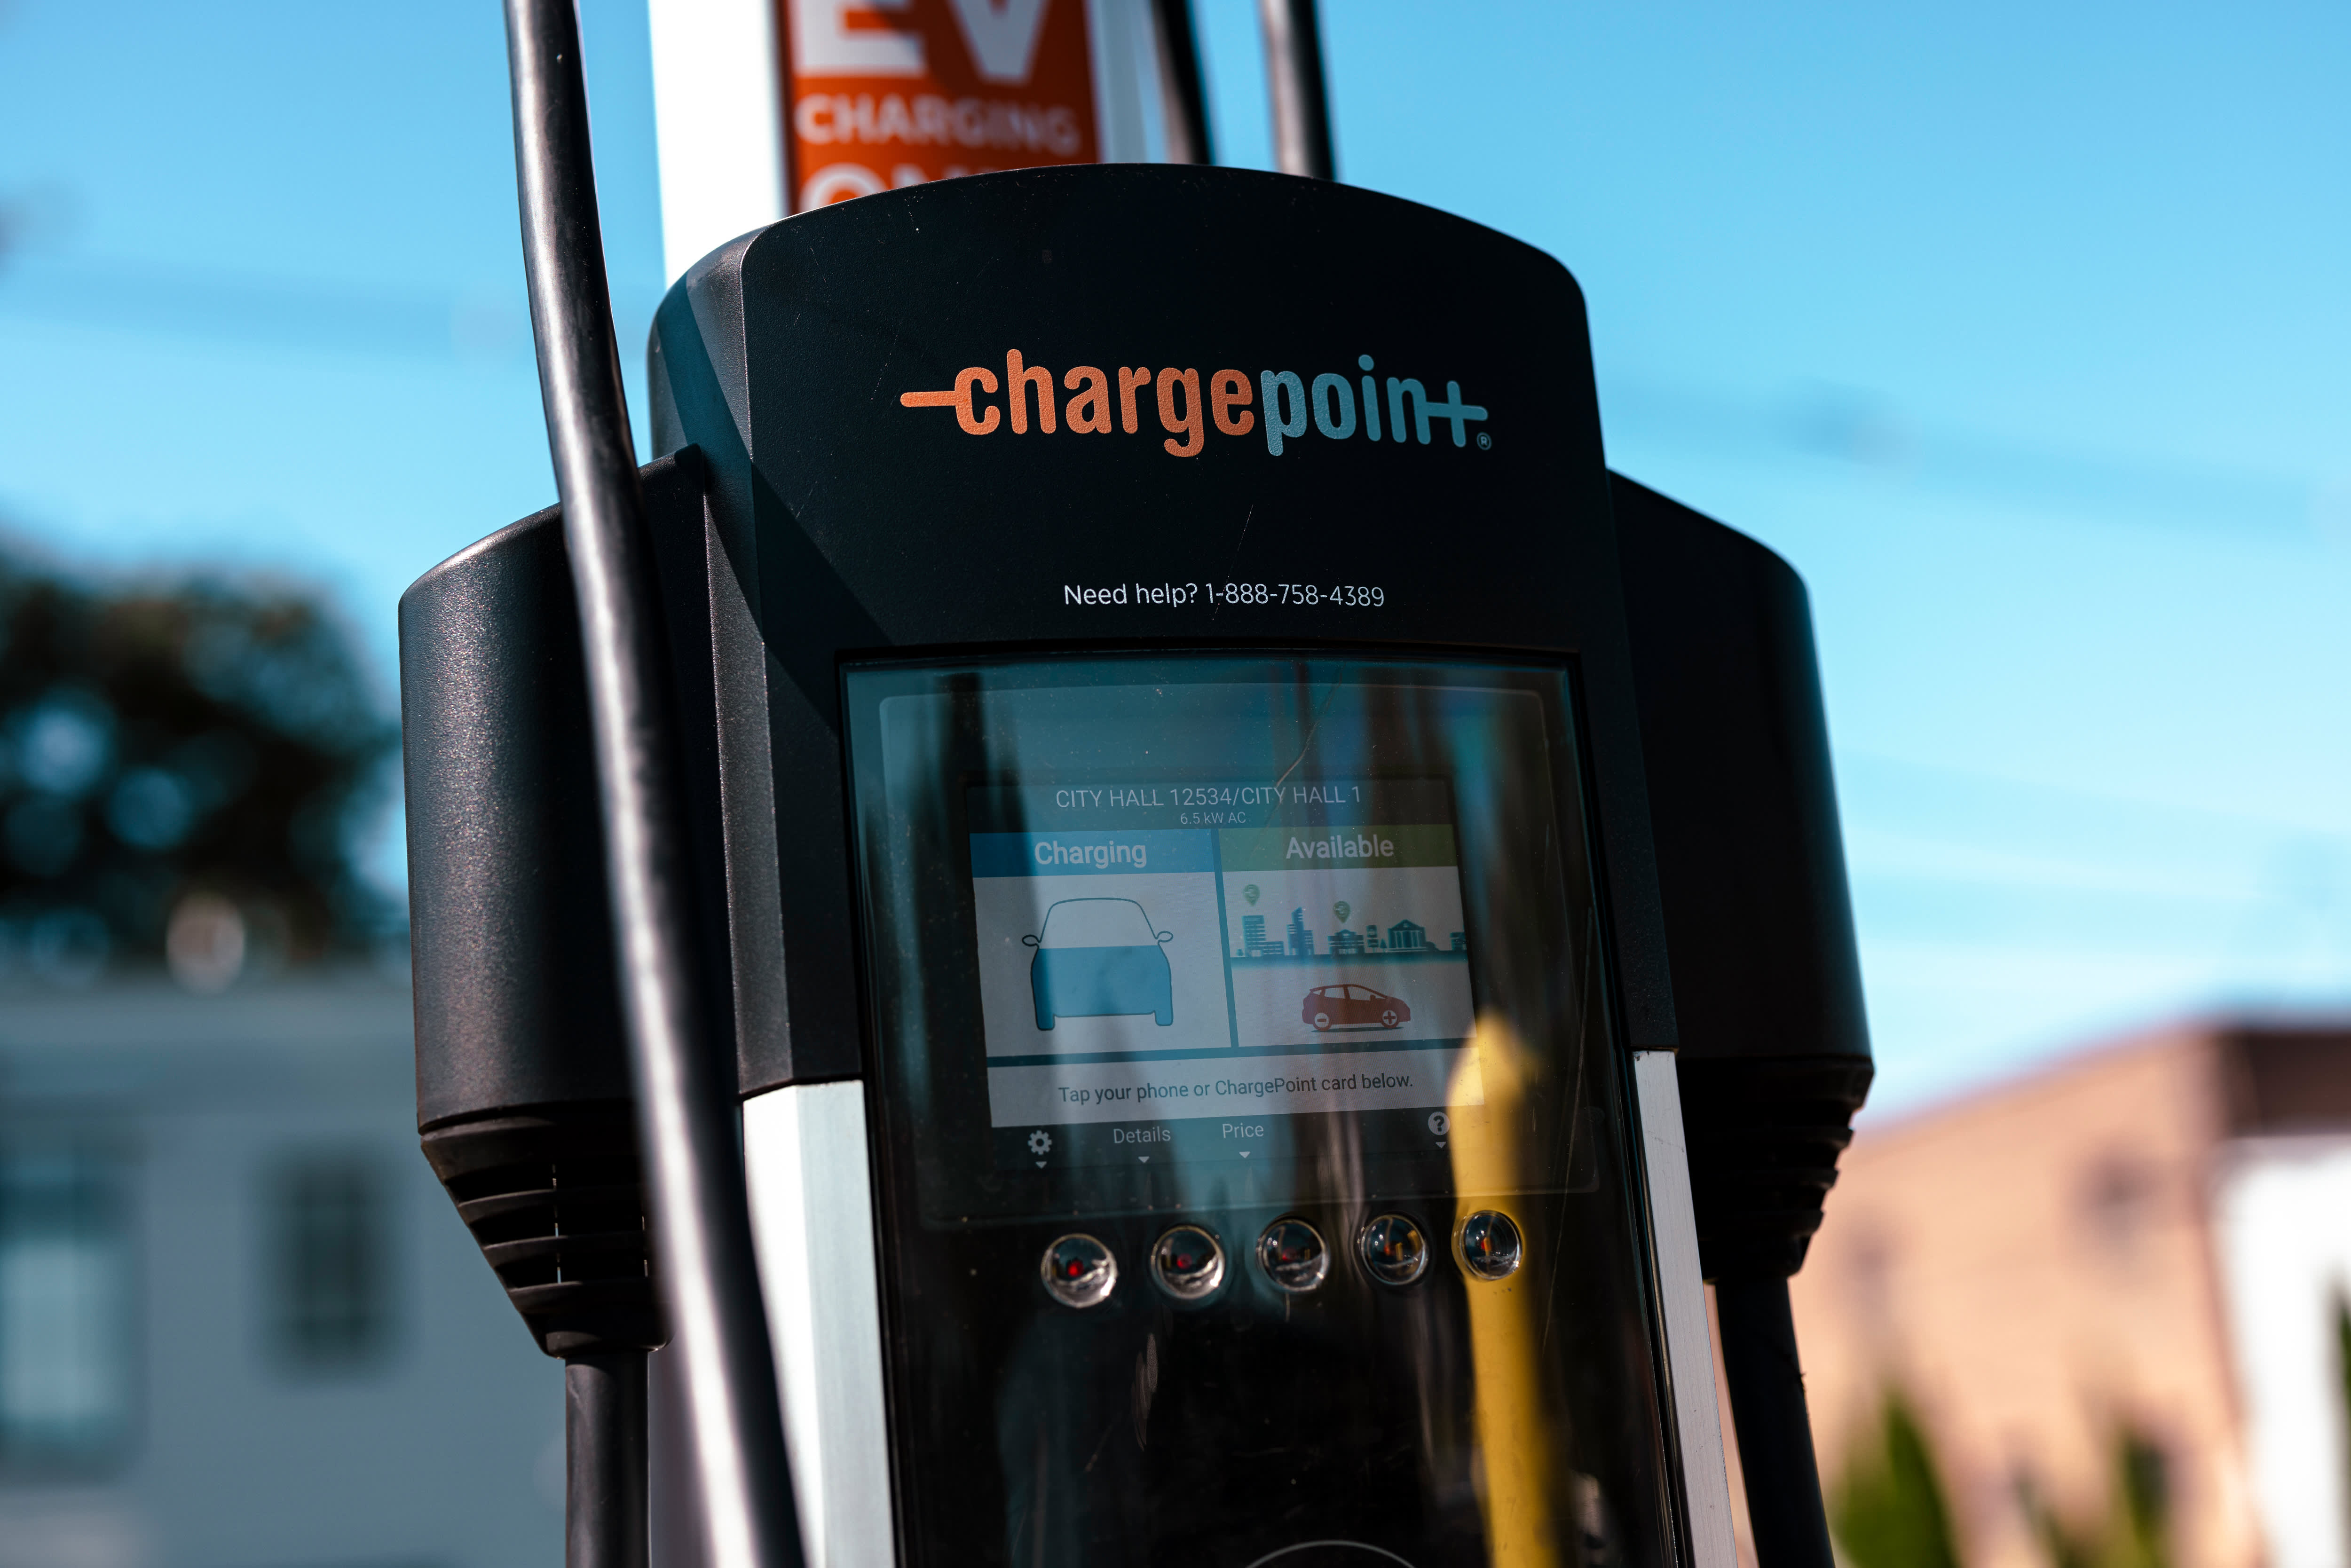
米国の電気自動車(EV)充電インフラ大手チャージポイント・ホールディングスの株価が、2026年9月3日の取引時間中に70%以上急騰しました。同社が発表した2027会計年度第2四半期決算が市場予想を大幅に上回り、経営陣が今後の成長加速に自信を見せたことが背景にあります。同社CEOのリック・ウィルマー氏はCNBCのインタビューで「これは勢いの始まりに過ぎない」と強調。EV販売の減速が叫ばれる中、なぜ投資家がこれほど強気になったのか、その理由を探ります。
核心内容
-
株価70%超の急騰:チャージポイントの株価は、2026年9月3日の午後取引で70%以上上昇。これは、同社が2027会計年度第2四半期(2026年5-7月期)の決算で、ウォール街の予想を大きく上回る好成績を収めたことが直接のきっかけです。昨年実施した逆株式分割(株式併合)後の最大の上昇率となりました。
-
売上高と損失の大幅改善:当四半期の売上高は1億1610万ドルで、アナリスト予想の1億520万ドルを約10%上回りました。1株当たり損失は35セントで、市場予想の85セントを大きく下回る改善ぶりでした。これは、同社の事業再生計画が着実に成果を上げていることを示しています。
-
4四半期連続の増収:ウィルマーCEOは「これで4四半期連続の前年同期比増収となった」と述べ、成長が加速しつつあるとの認識を示しました。特に、来年に向けてさらなる成長を見込んでいます。
-
新製品とAI戦略:同社は欧州で急速充電が可能な「レベル3」充電器を投入し、米国でも次世代のレベル2・レベル3充電器を展開中です。さらに、AIを活用して充電時間の短縮やソフトウェア開発の効率化を図っており、これが競争力の源泉となっています。
-
ビジネスモデルの特徴:チャージポイントは充電器を自社で所有・運営せず、企業向けにハードウェア、ソフトウェア、サービスを提供する「資産軽視」型のビジネスモデルを採用。このため、資本効率が高く、収益化しやすい構造です。
-
関税還付の影響:当四半期には約420万ドルの一時的な関税還付がありましたが、同社はこれを除いたベースでも粗利益率が過去最高を記録したと主張。一時的な要因に依存しない収益性の向上が評価されました。
3カ年計画の成果:ウィルマーCEOが主導する3カ年計画では、純損失を3年前の1億2530万ドルから直近四半期には3560万ドルまで削減。キャッシュバーン(現金消費)の抑制と収益性の改善に成功しています。
第3四半期の見通し:同社は2027会計年度第3四半期の売上高を1億500万~1億1500万ドルと予想。中間値で前年同期比約4%の増収を見込んでおり、成長軌道の継続を示しています。
深層分析
チャージポイントの株価急騰は、単なる決算サプライズ以上の意味を持ちます。それは、EV市場の減速懸念が過剰に織り込まれていた可能性を示唆しているからです。米国では連邦政府によるEV購入支援(最大7500ドルの税額控除)が打ち切られ、過去1年間でEV販売の伸びが鈍化しました。しかし、ウィルマーCEOは「暗い見方は行き過ぎだった。現場ではもっとポジティブな兆候が多い」と指摘。実際、中古EV市場はガソリン価格の高止まりを背景に堅調で、自動車メーカーも新型EVの投入を続けています。
さらに、チャージポイントのビジネスモデルは、EV販売の変動に左右されにくい特性があります。同社は充電器の所有・運営ではなく、企業向けの充電ソリューション提供に特化しているため、EV普及のペースが緩やかでも、既存顧客の拡大や新規顧客の獲得によって成長を続けられます。今回の決算で示された粗利益率の改善は、規模の経済と製品ミックスの向上によるもので、持続可能な競争優位性を築きつつある証拠です。
今後の焦点は、EBITDA(利払い・税引き・減価償却前利益)ベースでの黒字化達成時期です。同社は具体的な時期を明らかにしていませんが、CEOは「できるだけ早く達成したい」と意欲を見せています。もし黒字化が実現すれば、EV充電インフラ業界におけるリーディングカンパニーとしての地位をさらに強固にするでしょう。一方で、競争は激化しており、テスラのスーパーチャージャー網や他の独立系充電事業者との差別化が課題です。チャージポイントは、AIを活用した充電効率の向上や次世代製品の投入で、技術面でのリーダーシップを維持しようとしています。
よくある質問
Q1: チャージポイントの株価は今後も上昇を続けますか? 株価の短期的な動向は予測できませんが、同社の業績改善トレンドが続く限り、中長期的な成長への期待は高まっています。ただし、EV市場全体の動向や競争環境によって変動する可能性があるため、注意が必要です。
Q2: チャージポイントのビジネスモデルの強みは何ですか? 同社は充電器の所有・運営ではなく、ハードウェアとソフトウェアを提供するため、設備投資負担が軽く、収益性を高めやすい点が強みです。また、法人顧客向けのサービスは、EV導入を検討する企業にとってニーズが高まっています。
参考 URL: https://www.cnbc.com/2026/09/03/chargepoint-ceo-50percent-stock-surge-is-the-beginning-of-the-momentum.html
関連記事
KFC、米国で初となる長年のコカ・コーラ提携へ移行
KFCがPepsiCoからコカ・コーラへ飲料供給を切り替えるのは数十年ぶり。米国市場での顧客取り戻し戦略の一環として、新たな飲料メニューと提携が注目されています。
Netflix、ピーター・ライス氏を最高コンテンツ責任者に任命
Netflixがストリーミング視聴減少に対応し、ピーター・ライス氏を最高コンテンツ責任者(CCO)に抜擢。ディズニー時代の実績と、ウォルター・ディズニー・テレビジョンの経験が注目される。
ナイキ、インドにグローバル・キャンパス建設へ:中国低迷の打開策か、新たな成長の砦か?
CEO Elliott Hillの下で再建を進めるナイキが、世界3位の消費市場とされるインドへの長期投資を発表。中国市場での苦戦に伴い、新たな成長エンジンとしてのインドへの注力が、業界や専門家から注目されています。
中国、フィリピンとの関係改善を強調:外交官の発言への対応
中国駐フィリピン大使の発言に対し、中国外交部は「関係改善の姿勢は明確」と強調。フィリピンの理解を求める背景と今後の展望を分析。
米国の中国ドローン規制、警察や建設業界に深刻な打撃 技術的優位性が逆に露呈
米国の警察や建設業者が中国製ドローンの性能に依存している中、規制は逆に業務効率を低下させている。最新技術の入手困難さが、公共安全リスクを高める可能性も。
ホルムズ海峡での船舶襲撃激増、イラン選挙介入狙いか
ホルムズ海峡での船舶襲撃事件が急増し、イランが米国の中間選挙に影響を与えようとしているとの指摘。石油価格の高騰と地域情勢の悪化が懸念される。
サウスウェスト航空が「2段階」のファーミリィ・フライヤーを廃止、シルバー・ゴールド・プラチナへ刷新
サウスウェスト航空が2027年から従来の2段階プログラムを廃止し、シルバー・ゴールド・プラチナの3段階制へ移行。搭乗順位や同伴フライヤー特典の変更も含め、競合他社に追随した大幅な刷新が実施される。
米オレゴン州の小学校銃撃事件、5人死亡の衝撃的現実
米オレゴン州の小学校で発生した銃撃事件は、5人の犠牲者を出すなど、米国の学校安全問題を浮き彫りにする重大な出来事です。