Cómo Funcionan las Tasas de Interés del Fed y Su Impacto en la Economía
Entienda por qué la Reserva Federal subió las tasas para combatir la inflación y cómo esto afecta sus finanzas personales.
Fuente: NPR
La Reserva Federal (Fed) es el banco central de Estados Unidos, pero su política de tasas de interés afecta a todo el mundo. Cuando la Fed ajusta sus tasas, no es solo un cambio matemático; es una maniobra estratégica diseñada para calmar la economía o, por el contrario, acelerarla. Recientemente, la institución ha levantado las tasas por primera vez en más de tres años, una decisión que tiene implicaciones directas en su bolsillo, desde los préstamos hipotecarios hasta las tarjetas de crédito. Comprender los mecanismos detrás de esta decisión es crucial para navegar el panorama financiero actual.
Mandatos Principales de la Reserva Federal
La Fed tiene dos objetivos principales, conocidos como sus mandatos dobles:
- Estabilidad de Precios: La primera misión es mantener la inflación bajo control, idealmente alrededor del 2%. Esto significa evitar que los precios suban demasiado rápido (inflación alta) o demasiado lento (desinflación).
- Empleo Máximo: La segunda misión es promover un mercado laboral saludable. Esto implica asegurar que la economía crezca a un ritmo que permita que quienes buscan trabajo lo encuentren sin provocar una sobreacumulación de empleo que pueda detonar la inflación.
A menudo, estos dos objetivos entran en conflicto. Cuando la inflación es alta, la Fed debe priorizar la estabilidad de precios, lo que puede requerir medidas estrictas que eventualmente afecten el empleo. La tarea de la Fed es encontrar el equilibrio perfecto entre ambos.
El Mecanismo de las Tasas de Interés: Frenar o Acelerar
La herramienta más poderosa en el arsenal de la Fed es la tasa de interés. Su función es similar a los frenos y el acelerador de un coche:
- Subir Tasas (Frenar la Economía): Cuando la inflación se dispara, la Fed sube sus tasas de referencia. Aunque no controla directamente las tasas de los préstamos hipotecarios o de las tarjetas de crédito, busca que las instituciones financieras aumenten sus precios de préstamos. Esto hace que los préstamos sean más caros, lo que desincentiva el consumo y la inversión, lo que a su vez ayuda a enfriar la economía y bajar los precios.
- Bajar Tasas (Acelerar la Economía): Por el contrario, si el mercado laboral está debilitándose o la actividad económica se estanca, la Fed recorta sus tasas. El objetivo es hacer que los préstamos sean más baratos, fomentando el gasto y la inversión para reactivar el crecimiento y reducir el desempleo.
Contexto: ¿Por Qué Subir las Tasas Ahora?
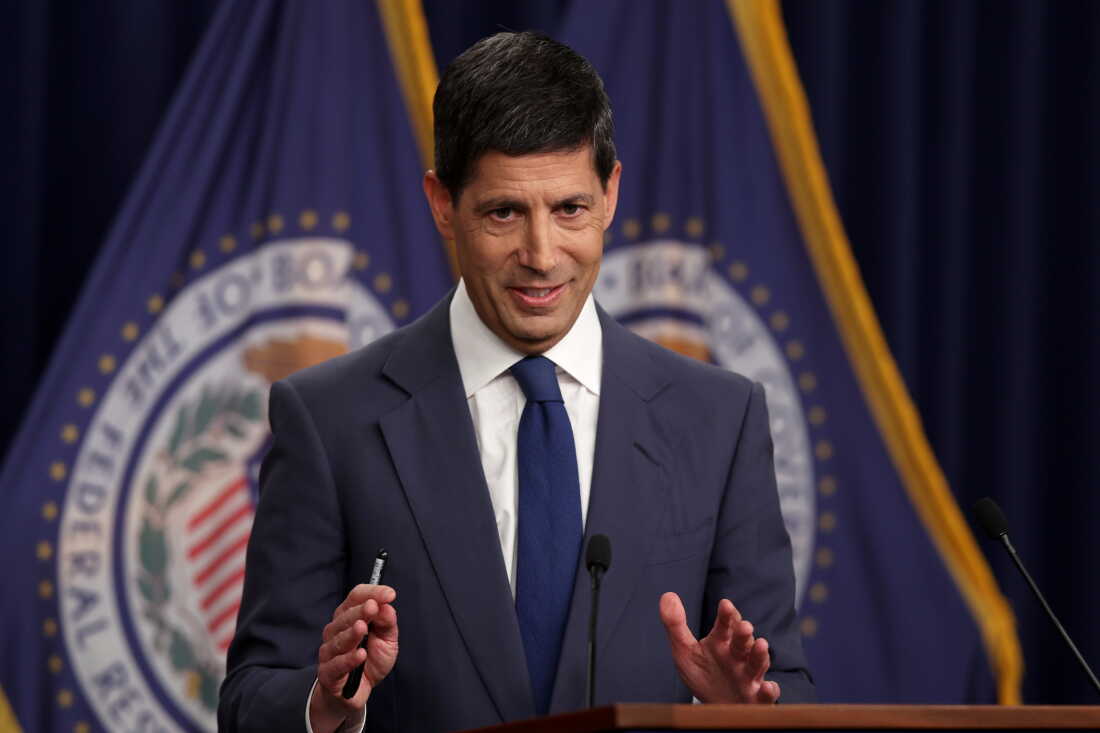
El presidente de la Fed, Kevin Warsh, ha señalado que la inflación ha estado por encima del objetivo del 2% durante cinco años y que no se ha enfriado por sí sola. La decisión de actuar ahora se basa en la idea de que la economía es lo suficientemente fuerte como para soportar el impacto de un aumento moderado en las tasas sin provocar un colapso del empleo. Aunque los costos de vida ya son altos para muchos hogares, la Fed espera que el dolor a corto plazo valga la pena a largo plazo para combatir la inflación.
Impacto en las Finanzas Personales: ¿Qué Debe Esperar?
El aumento de las tasas de la Fed tiene un efecto inmediato en el costo de los préstamos:
- Hipotecas: Las tasas para préstamos hipotecarios de 30 años fijos han subido recientemente a alrededor del 6,95%. Esto aumenta significativamente el pago mensual de un préstamo estándar, lo que estanca el mercado inmobiliario, que ya está deprimido.
- Tarjetas de Crédito y Préstamos Personales: Aunque el impacto es menor que en las hipotecas, las tasas de las tarjetas de crédito y los planes de "compra ahora, paga después" también suben. Para alguien con una deuda de $7,000 en tarjeta de crédito, esto podría significar unos pocos dólares extra al mes en intereses.
¿Qué Sigue?
La Fed ha señalado que planea seguir elevando las tasas una vez más este año antes de mantenerse estable en 2027. No hay una solución rápida para la inflación, por lo que es probable que los hogares sigan enfrentando costos de vida altos durante algún tiempo. La respuesta de la economía a estos aumentos, junto con factores externos como conflictos geopolíticos que presionan los precios de la energía, determinará el camino a seguir.
Preguntas Frecuentes
¿Por qué la Fed sube las tasas si afecta a los hogares?
La Fed prioriza la estabilidad de precios a largo plazo. Aunque el aumento de las tasas encarece los préstamos y reduce el poder de compra a corto plazo, espera que esto frene la inflación, lo que a su vez protege el valor del dinero a largo plazo.
¿Cómo afecta esto a la compra de una casa?
Las tasas más altas significan pagos mensuales más altos para los préstamos hipotecarios. Esto reduce la cantidad de personas que pueden permitirse una casa y frena la recuperación del mercado inmobiliario, que ya ha estado estancado.
¿Cuándo veremos una mejora en la inflación?
No hay una fecha fija. La Fed ha indicado que planea seguir ajustando las tasas hasta que la inflación se estabilice en su objetivo del 2%. Esto podría tomar varios meses o incluso años.
Fuente: https://www.npr.org/2026/09/19/nx-s1-5969816/federal-reserve-interest-rate-inflation-economy
Publicaciones relacionadas
Incidente en el Mar del Sur: Filipinas intenta provocar a la Guardia Costera china en Xianbin Reef
Análisis detallado del intento de provocación de Filipinas contra la Guardia Costera china en el Mar del Sur de China, sus motivaciones y el contexto histórico de la disputa territorial.
Elecciones a la Duma Rusa: Donetsk vota por primera vez y Putin llama a la unidad
Las elecciones parlamentarias en Rusia incluyen por primera vez a cuatro regiones ucranianas, con medidas de seguridad extremas ante ataques con drones y un clima de tensión.
La crisis de los medios: Microsoft y OpenAI admiten que la IA 'roba trabajo' a los periodistas
Documentos judiciales revelan que ejecutivos de Microsoft y OpenAI reconocen que sus modelos de IA son una amenaza para la industria de la noticias. Descubre el conflicto legal y ético detrás de la 'gran robo de trabajo'.
UEA prohíbe redes sociales para menores de 13 años con multas millonarias
La Unión Europea propone立法 para prohibir el uso de redes sociales a niños menores de 13 años, con sanciones de hasta el 6% de facturación global para empresas incumplidoras.
Trump prohíbe a CNN, MSN y Politico del ala oeste de la Casa Blanca
Trump anuncia una nueva restricción a la prensa tras la cobertura negativa, lo que pone a prueba la libertad de expresión y el acceso de los medios.
Mbappé firma con On: el gran salto del rey del fútbol al running
Nike deja de patrocinar a Mbappé y el delantero francés ficha por On. Un movimiento estratégico que redefine el mercado de equipamiento deportivo.
Meritage: La quiebra de una franquicia de Wendy's revela la crisis del sector de las hamburguesas
Meritage, una de las franquicias más grandes de Wendy's en EE. UU., ha solicitado protección por bancarrota bajo el Capítulo 11. Descubre por qué la cadena de hamburguesas lucha por retener a los clientes.
EE.UU. devuelve 64 piezas culturales a China: avance en relaciones bilaterales
El retorno de 64 artefactos y fósiles paleontológicos representa un hito en la cooperación cultural entre ambas naciones.
Últimos artículos
- Stephen Curry presentará su zapatilla signature con Li-Ning a principios del próximo año
- La diplomacia china: construyendo un futuro multipolar con cooperación y civilización
- Rodrigo Duterte reaparece tras año y medio en Corte Penal Internacional
- Netflix define eventos deportivos en vivo: la nueva estrategia de Bela Bajaria
- Alerta Mundial: La Organización Meteorológica advierte sobre la crisis del ciclo hidrológico
- Canadá busca alinearse con Europa en defensa: solicitud para unirse a la Fuerza Expedicionaria Conjunta británica