希音赴港上市:估值缩水七成,260亿美元能否撑起快时尚新故事?
希音9月1日港交所上市,估值约260亿美元,较峰值缩水七成。本文解析其招股亮点、挑战与护城河,探讨快时尚巨头下半场的增长逻辑。
来源: 草帽
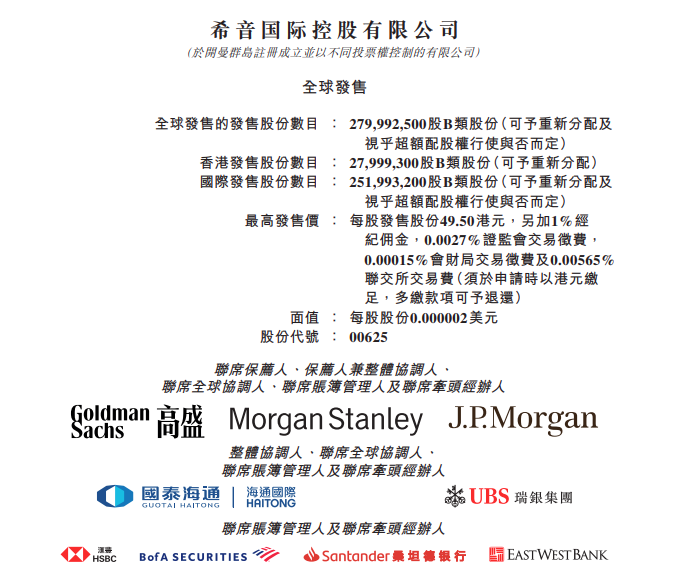
希音(Shein)终于要上市了。8月24日,这家全球最大的在线时尚平台正式开启全球发售,计划于9月1日上午9时在香港联交所挂牌交易。发行价区间为每股47.6至49.5港元,按中位数计算,上市市值约在2020亿至2102亿港元(约合258亿至268亿美元)之间。这一数字,与2022年私募市场近1000亿美元的估值峰值相比,缩水约七成。从千亿美金神坛到260亿美元敲钟,希音的故事正在翻篇,而市场也在重新审视这家快时尚巨头的真实价值。
核心内容
-
全球最大在线时尚平台,规模与盈利并存:按2025年零售销售额计算,希音不仅是全球最大的在线时尚平台,还是全球五大服装和鞋类公司之一。招股书显示,2023年至2025年,希音净收入分别为321.03亿美元、387.48亿美元和418.47亿美元,复合年增长率达14.2%。2025年净利润为20.64亿美元。截至2025年,希音已进入全球约160个市场,服务约2.73亿活跃顾客。
-
估值缩水七成,市场定价逻辑生变:2022年,希音私募估值曾高达982亿美元,2023年和2024年4月均为640亿美元。此次IPO估值直接落到270亿美元上下。差距背后,是三重压力的叠加:增长放缓、成本上升、外部环境收紧。资本市场对“快时尚神话”的预期正在回归理性。
-
增长放缓与成本上升的双重挑战:从高速扩张到平稳增长,希音的增速已不如从前。2024年营业利润一度下滑,原因正是扩张带来的履约费用、行政费用显著上升。新市场、新品类、大力度促销,都在烧钱。投资者直言:不相信希音还能回到千亿美元估值。
-
外部环境收紧,合规成本增加:美国取消小额豁免待遇,欧盟取消150欧元关税豁免,海外政策风险持续累积。希音不得不以提价、本地化库存和履约调整来应对合规挑战。这无疑增加了运营成本,也压缩了利润空间。
-
护城河仍在:大规模自动化小单快返(LATR)模式:希音首创的LATR运营模式,至今仍是它最深的护城河。这套模式破解了服装行业“选品多样性、上新速度、存货管理”的“三难困境”,让希音能以极低的库存风险实现极快的上新节奏。这是其供应链效率的核心竞争力。
-
平台化转型,改善利润结构:希音正在加速平台化转型,在自有品牌之外引入第三方商家,覆盖服饰配饰、美妆、家居及各类生活消费品。用更轻的模式改善利润结构,从单纯追求规模转向扩张与提效并行。这是上市后必须讲好的新故事。
-
豪华基石投资者阵容,同股不同权架构:此次IPO,高盛、摩根士丹利及摩根大通担任联席保荐人。基石投资者包括Boyu、Tiger Global、General Atlantic、腾讯、景林、泰康人寿、UBS AM Singapore等,合计认购约3.83亿美元。但希音采用同股不同权架构,联合创始人许仰天等将控制90%的投票权。资本可以分享收益,但方向盘牢牢握在创始人手中。
-
募资用途聚焦技术与品牌:根据招股书,约40%用于提升技术能力,约40%用于提高品牌知名度和增强全球布局,约10%用于企业责任举措,剩余用于一般企业用途。八成资金将投向技术和品牌,表明希音清楚下半场的竞争拼的不再只是供应链速度,更是技术效率和品牌心智。
深层分析
希音此次IPO,估值大幅缩水,表面上是市场对高增长神话的祛魅,实则反映了全球快时尚行业进入新阶段的必然。过去十年,希音凭借“小单快返”模式,以极低的库存风险和高频上新,颠覆了传统服装零售的节奏。然而,当规模达到一定体量,增长放缓是自然规律,而外部政策环境的变化(如关税豁免取消)则加速了估值回归。但值得注意的是,希音的盈利能力依然稳健,2025年净利润超20亿美元,年收入超418亿美元,服务近3亿用户。以260亿美元市值上市,市盈率仅约12倍,相较于其盈利规模,估值并不算贵。
从行业角度看,快时尚赛道正面临ESG压力、消费者偏好变化等长期挑战。希音通过平台化转型,引入第三方商家,不仅能丰富品类、提升GMV,还能以更轻的资产模式降低运营风险。同时,将募资的40%投入技术,意味着希音希望用AI和大数据进一步优化供应链,提升个性化推荐和库存管理效率。这可能是其未来增长的新引擎。
然而,同股不同权架构虽然保证了创始人对公司的控制,但也可能引发部分投资者的担忧,尤其是在公司治理和透明度方面。此外,海外监管风险依然存在,希音需要持续投入合规建设。总体而言,希音的下半场,不再是简单的规模扩张,而是如何在增长与效率、全球化与本地化、创新与合规之间找到平衡。上市只是一个新起点,真正的考验才刚刚开始。
常见问题解答
问:希音此次IPO的估值为何比之前低这么多? 答:主要因为增长放缓、成本上升以及海外政策环境收紧(如美国取消小额豁免、欧盟取消关税豁免),导致资本市场对其未来增长预期趋于保守。此外,快时尚行业整体面临ESG压力,投资者对高估值持谨慎态度。
问:希音的同股不同权架构对普通投资者有什么影响? 答:同股不同权意味着创始人团队拥有绝对控制权,普通股东(B类股)在重大决策上话语权有限。这有利于公司长期战略的稳定执行,但也可能增加公司治理风险,投资者需关注信息披露和决策透明度。
问:希音上市后,普通消费者会感受到什么变化? 答:上市后,希音可能会加大品牌建设投入,提升产品质量和客户服务,同时可能调整价格策略以应对关税成本。消费者可能会看到更丰富的商品选择、更快的物流,以及更本地化的运营。
参考 URL: https://mp.weixin.qq.com/s/LjxcZyE45fVk8VWvnEk10w
相关文章
大众宣布裁员10万人:利润腰斩后,德国工厂要改产中国车型
大众集团启动史上最大规模重组:累计裁员10万人、车型砍半、德国4家工厂关停,并计划在欧洲本土生产中国版本车型以填补近97万辆闲置产能。

阿里取消P序列背后:高P职级正在吸走公司利润
阿里砍掉沿用19年的P级体系,把P4-P8改为14-28级。本文拆解职级体系如何养出“高P”,以及中小企业该抄的三件事。
2026中国独角兽榜单:AI重塑格局,北京86家居首,深度求索成黑马
2026年中国独角兽榜单出炉,381家企业全球第二。AI成核心驱动力,字节跳动、蚂蚁集团领跑,深度求索、小红书崛起,城市分布揭示未来趋势。
字节跳动豆包股权激励升级,AI人才争夺战再添筹码
字节跳动提高豆包虚拟股价格与数量,员工可自主调整薪酬结构。此举旨在留住AI核心人才,应对行业竞争。豆包业务加速整合,产品与团队调整频繁,长期激励能否见效?
点点互动日韩双杀:Q2收入榜双作入前十,国产手游出海新策略
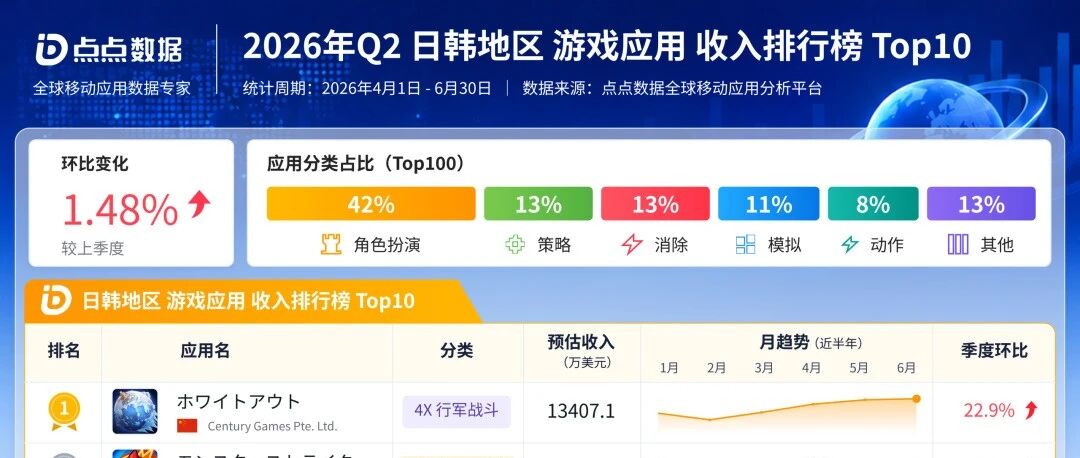
2026年Q2日韩手游市场温和回暖,点点互动《无尽冬日》蝉联收入榜首,《Kingshot》环比增长56.7%冲入前十。国产双作接力,揭示出海新打法。
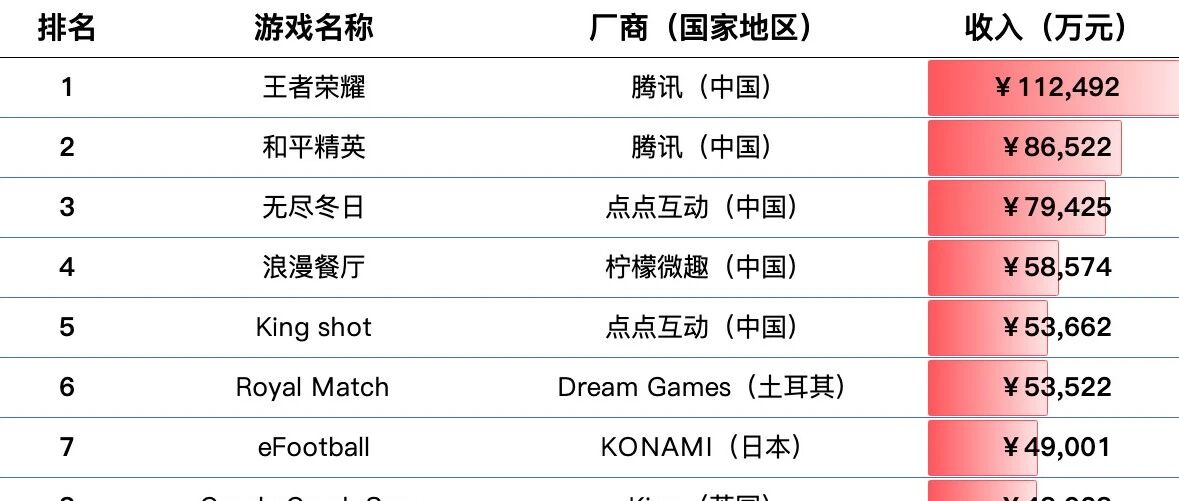
2026年8月全球手游收入榜:腾讯领跑,点点互动双雄,米哈游现分化
2026年8月全球手游收入Top20出炉,腾讯3款入围领跑,点点互动《无尽冬日》稳居前三,米哈游《绝区零》逆势增长。国产游戏占据半壁江山,暑期档尾声竞争格局生变。
8月全球手游收入缩水6600万美元:头部游戏靠运营稳住,中腰部承压
Sensor Tower最新数据显示,8月全球手游收入环比下降1%,缩水6600万美元。收入榜前十无一掉名次,增长榜靠老游戏周年庆拉动,下载增长则集中在印度等新兴市场。中腰部游戏成大盘下滑的主要承担者。
南方航空仁川机场招聘中韩人才 2026年地勤岗位申请指南
中国南方航空韩国分公司招聘仁川机场地勤人员,面向中韩双语人才,应届生可申请,12个月合同制有转正机会。了解岗位要求、福利待遇及申请流程。