泡泡玛特市值腰斩背后:LABUBU降温,谁在支撑千亿帝国?
泡泡玛特2026年上半年营收增速放缓,LABUBU收入下滑,市值较峰值缩水超五成。但星星人等腰部IP崛起,段永平力挺,公司启动大额回购。本文深度解析泡泡玛特后LABUBU时代的转型之路。
来源: 21记者
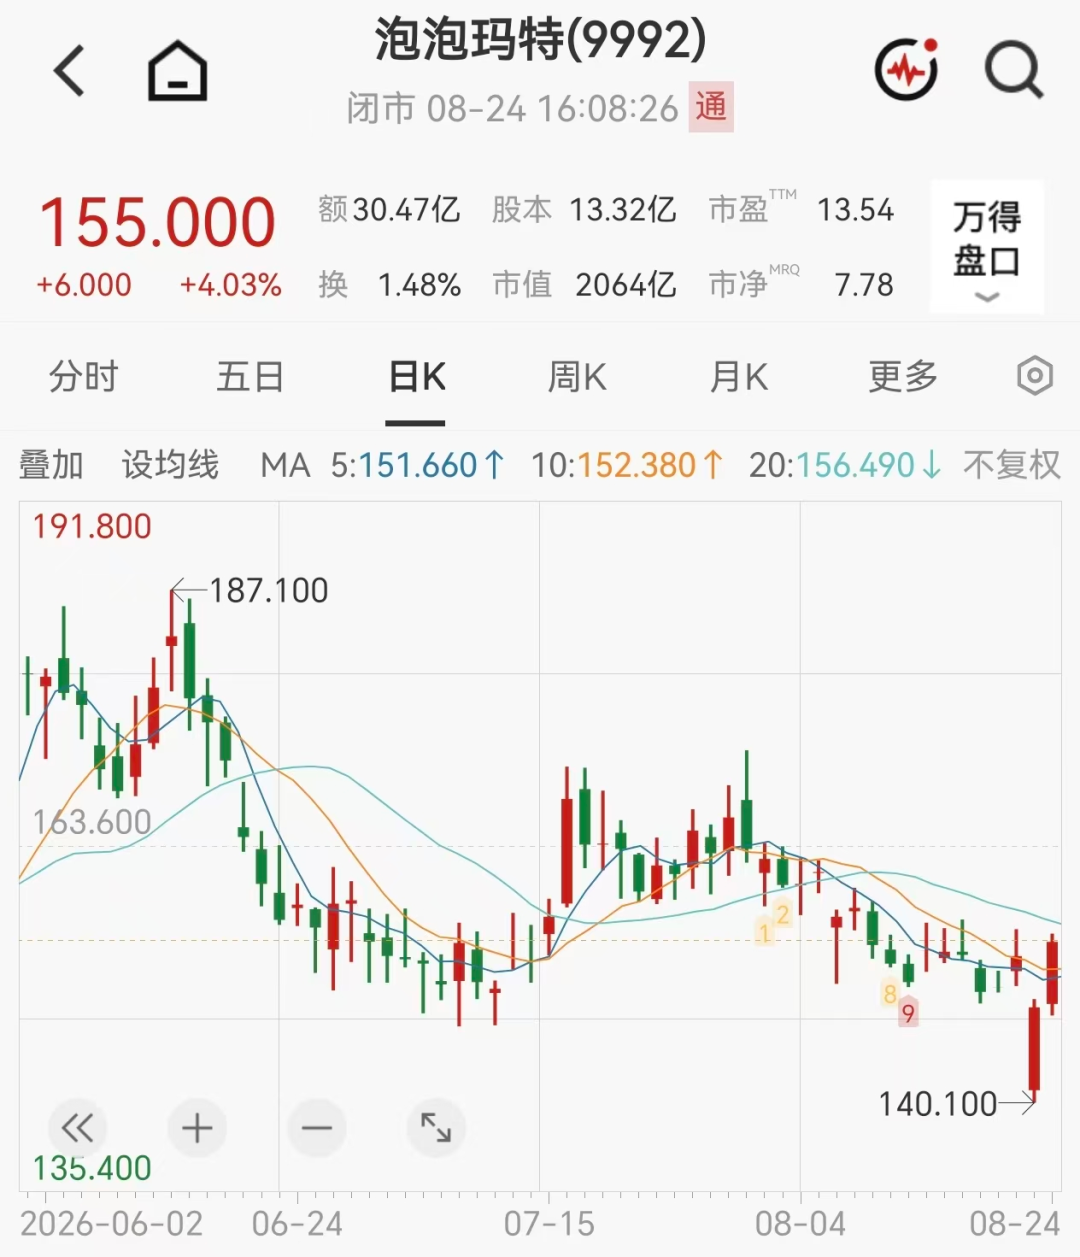
2026年8月20日,泡泡玛特(09992.HK)发布了上半年财报:营收171.7亿元,同比增长23.8%,归母净利润50.4亿元,同比增长10.1%。尽管仍保持两位数增长,但资本市场却以大跌回应——股价收报153.7港元,市值2046.94亿港元,较历史高点约4504亿港元缩水超过一半,相当于跌掉了一个泡泡玛特。市场恐慌的焦点在于,LABUBU所在的THE MONSTERS家族收入首次出现同比下滑,而管理层更是坦承全年30%的增长目标大概率无法完成。面对质疑,泡泡玛特宣布了史上首次在业绩会上公布的大额回购计划,并释放出被低估的信号。那么,当超级单品热度退去,泡泡玛特的底气何在?未来又将走向何方?
核心内容
-
业绩增速放缓,主动调整经营节奏:2026年被王宁定义为“经营调整年”,公司主动下调增长目标至不低于20%,远低于此前市场预期的30%以上。管理层坦言,去年高速增长带来供应链、组织管理等问题,需要像赛车进站换轮胎一样进行调整。
-
LABUBU收入首次下滑,头部效应减弱:THE MONSTERS家族上半年营收44.54亿元,同比下降7.5%,收入占比从34.7%骤降至26.0%。这是LABUBU登顶超级IP以来首次出现收入同比下滑,标志着单一爆款驱动模式正在失效。
-
腰部IP集体崛起,收入结构多元化:星星人IP营收26.5亿元,同比增长580.6%,跃升为集团第二大IP;CRYBABY、DIMOO、SKULLPANDA、Hirono小野等IP营收均超10亿元,增速超过20%。5个腰部IP营收总和是THE MONSTERS家族的1.89倍,泡泡玛特正从“一超”向“多强”转变。
-
海外市场线上渠道大幅下滑:海外收入49.72亿元,同比下降11.6%,其中线上渠道跌幅显著:亚太线上收入下降39.8%,Shopee平台降幅高达62.1%,美洲线上下降45.6%,欧洲线上下降59.0%。线下门店仍在扩张,但坪效和本地化运营能力待考。
-
大额回购计划与股东信心:泡泡玛特宣布未来6个月回购不低于20亿元、不高于50亿元的股份,这是首次在业绩会上公布回购计划。第二大股东段永平在投资平台表示“作为股东,我其实觉得蛮好的”,力挺公司长期价值。
-
新业态探索加速,第二增长曲线初现:城市乐园全面升级,新增“星夜奇遇”夜游项目;甜品业态开出阿那亚首店和新加坡海外首店;与索尼影业合作开发LABUBU真人动画电影;LABUBU亮相世界杯,成为首个受邀的中国原创IP。批发及其他业务收入同比增长111.7%。
-
会员黏性增强,私域资产稳固:全球累计注册会员突破1亿人,国内会员贡献销售额占比达92.9%,复购率51.6%。在IP热度轮动频繁的行业,超五成复购率说明核心用户盘并未松动。
-
潮玩行业长期增长逻辑未变:据弗若斯特沙利文数据,中国潮玩行业2024-2030年复合增长率预计达20.9%;全球艺术潮玩市场2026年规模预计达69.4亿美元,年复合增速11.6%。行业大盘仍处于扩容通道。
深层分析
泡泡玛特的市值腰斩,表面上是市场对LABUBU退潮的恐慌,实则是投资者对“后LABUBU时代”增长逻辑的重新定价。过去两年,LABUBU的全球爆红为泡泡玛特带来了不可复制的流量红利,但同时也掩盖了供应链、组织管理、跨国运营等深层问题。王宁坦言“一俊遮百丑”,表明管理层清醒地认识到高速增长背后的脆弱性。因此,2026年的主动降速,更像是一场战略性收缩,目的是为了换取更健康的长期发展。
从IP结构来看,星星人的爆发式增长验证了泡泡玛特体系化IP孵化的能力。一个IP在一年内从边缘跃升至集团第二大IP,这在消费品行业极为罕见。但这也引发另一个问题:泡泡玛特能否持续复制这种成功?毕竟,超级IP的诞生具有偶然性,而体系化运营能力才是可复制的核心竞争力。中金公司认为,星星人的成功证明了泡泡玛特的IP孵化机制有效,但市场仍需观察其持续性。
海外市场的下滑则暴露了全球化运营的短板。线上渠道的暴跌,很大程度上是因为LABUBU带来的“流量红利”消退,大量新增用户缺乏潮玩文化认知,只是来抢购爆款。泡泡玛特正通过开设大型旗舰店、优化门店结构来提升本地化运营能力,但“以空间换时间”的策略能否奏效,还需时间检验。此外,新业态如乐园、甜品店等,目前仍是“单店模型”的胜利,能否规模化复制,将决定泡泡玛特是“潮玩公司”还是“中国的迪士尼”。
从长期看,泡泡玛特的核心资产是IP运营能力和会员体系。超过50%的复购率说明用户粘性极高,而IP矩阵的不断丰富,也使其抗风险能力增强。随着全球本地化运营和体验业态可复制性两大短板的补齐,泡泡玛特有望从潮玩零售商转型为全球IP集团。但这一过程充满不确定性,市场需要耐心,而泡泡玛特需要证明自己。
常见问题解答
Q1:泡泡玛特市值腰斩,是不是意味着公司不行了?
市值下跌反映的是市场对短期增长放缓的担忧,但公司基本面依然稳健:营收和净利润仍保持两位数增长,腰部IP崛起,会员复购率超过50%。泡泡玛特主动调整经营节奏,更像是一次“换挡”,而非衰退。长期来看,IP运营企业的价值取决于IP生命力和矩阵丰富度,泡泡玛特正在向这个方向努力。
Q2:LABUBU收入下滑,泡泡玛特还能靠什么增长?
泡泡玛特正在构建多元IP矩阵,星星人、CRYBABY、DIMOO等IP已经贡献可观收入,且增速强劲。此外,公司还拓展乐园、甜品、影视等内容化业态,拉长IP生命周期。未来,增长将更多依赖腰部IP的集体爆发和新业态的规模化复制,而非单一爆款。
Q3:普通投资者应该如何看待泡泡玛特的回购计划?
大额回购通常表明管理层认为股价被低估,且公司有充足的现金流。泡泡玛特首次在业绩会上公布回购计划,传递出对未来发展的信心。但投资者应综合考量公司基本面、行业趋势和自身风险承受能力,回购计划不能作为投资决策的唯一依据。
参考 URL: https://mp.weixin.qq.com/s/Of6BHKhZEcLVBet63RNYOw
相关文章
大众宣布裁员10万人:利润腰斩后,德国工厂要改产中国车型
大众集团启动史上最大规模重组:累计裁员10万人、车型砍半、德国4家工厂关停,并计划在欧洲本土生产中国版本车型以填补近97万辆闲置产能。

阿里取消P序列背后:高P职级正在吸走公司利润
阿里砍掉沿用19年的P级体系,把P4-P8改为14-28级。本文拆解职级体系如何养出“高P”,以及中小企业该抄的三件事。
2026中国独角兽榜单:AI重塑格局,北京86家居首,深度求索成黑马
2026年中国独角兽榜单出炉,381家企业全球第二。AI成核心驱动力,字节跳动、蚂蚁集团领跑,深度求索、小红书崛起,城市分布揭示未来趋势。
字节跳动豆包股权激励升级,AI人才争夺战再添筹码
字节跳动提高豆包虚拟股价格与数量,员工可自主调整薪酬结构。此举旨在留住AI核心人才,应对行业竞争。豆包业务加速整合,产品与团队调整频繁,长期激励能否见效?
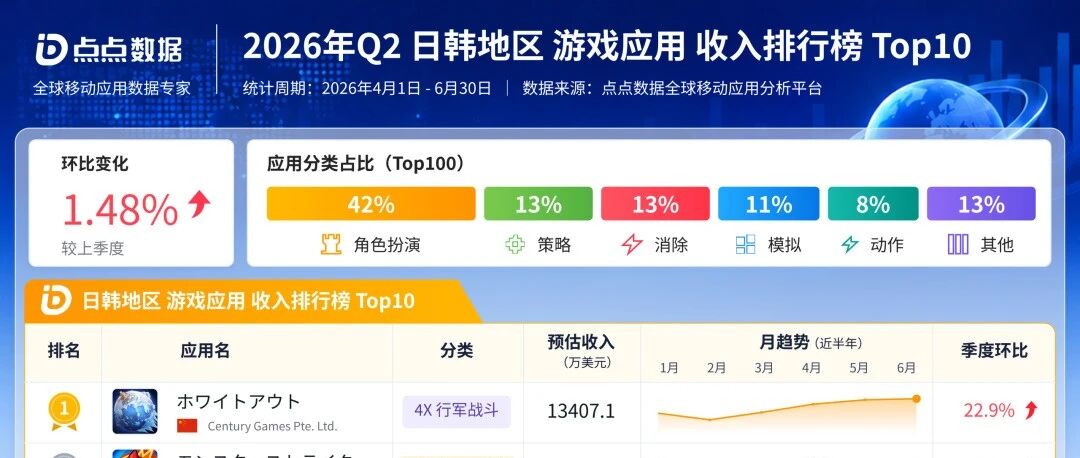
点点互动日韩双杀:Q2收入榜双作入前十,国产手游出海新策略
2026年Q2日韩手游市场温和回暖,点点互动《无尽冬日》蝉联收入榜首,《Kingshot》环比增长56.7%冲入前十。国产双作接力,揭示出海新打法。
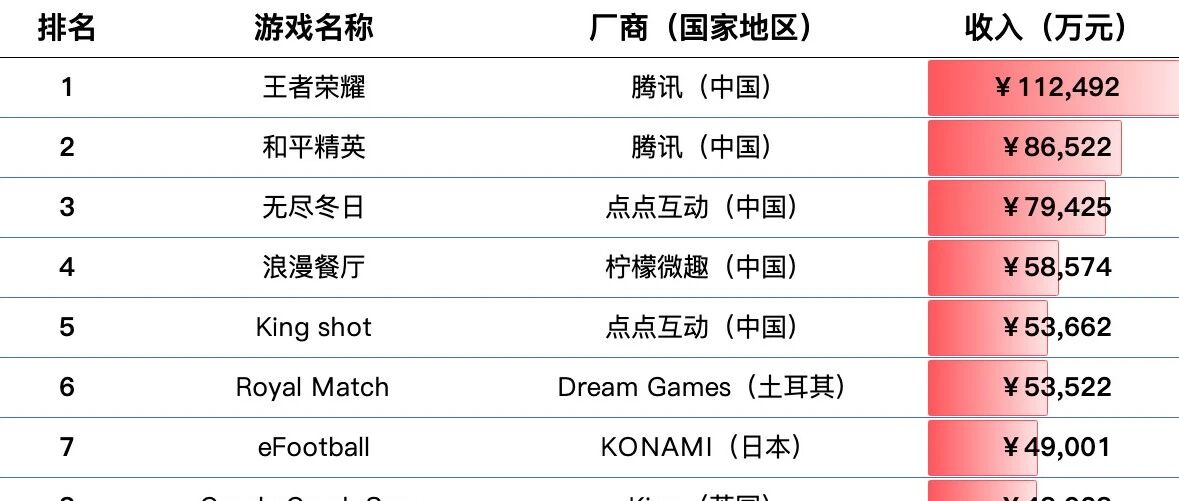
2026年8月全球手游收入榜:腾讯领跑,点点互动双雄,米哈游现分化
2026年8月全球手游收入Top20出炉,腾讯3款入围领跑,点点互动《无尽冬日》稳居前三,米哈游《绝区零》逆势增长。国产游戏占据半壁江山,暑期档尾声竞争格局生变。
8月全球手游收入缩水6600万美元:头部游戏靠运营稳住,中腰部承压
Sensor Tower最新数据显示,8月全球手游收入环比下降1%,缩水6600万美元。收入榜前十无一掉名次,增长榜靠老游戏周年庆拉动,下载增长则集中在印度等新兴市场。中腰部游戏成大盘下滑的主要承担者。
南方航空仁川机场招聘中韩人才 2026年地勤岗位申请指南
中国南方航空韩国分公司招聘仁川机场地勤人员,面向中韩双语人才,应届生可申请,12个月合同制有转正机会。了解岗位要求、福利待遇及申请流程。