Marché immobilier : Les ventes chutent à leur plus bas niveau depuis 16 ans
Les taux d'intérêt élevés et les politiques de la Fed provoquent une baisse historique des ventes immobilières aux États-Unis. Découvrez l'impact économique et les perspectives d'avenir.
Source: NPR
Le marché immobilier américain traverse une crise sans précédent, marquée par une chute brutale des transactions. Ce scénario inédit, loin d'être une simple fluctuation saisonnière, révèle une fragilité structurelle du secteur face à l'inflation et aux politiques monétaires restrictives. Pour les ménages américains et les investisseurs, comprendre les mécanismes de ce ralentissement est crucial pour anticiper les répercussions économiques à venir.
Points clés de la situation actuelle
-
Chute historique des ventes : En octobre 2026, les ventes de biens immobiliers existants ont atteint 3,75 million d'unités, représentant une baisse de 8,8 % par rapport à l'année précédente. C'est la première fois depuis 2010 que ce niveau de transaction n'a pas été atteint, marquant un point bas de 16 ans.
-
Taux d'intérêt record : Le taux moyen des prêts hypothécaires à taux fixe sur 30 ans a grimpé jusqu'à 7,40 % en octobre, le plus haut niveau depuis 2023. Cette hausse directe a considérablement alourdi le coût d'emprunt pour les acquéreurs potentiels.
-
Politique monétaire restrictive : La Réserve fédérale (Fed) a relevé son taux directeur en septembre pour lutter contre l'inflation. Cette décision, visant à réduire l'activité économique, a un impact direct sur le marché immobilier, qui est l'un des secteurs les plus sensibles aux variations des taux d'intérêt.
-
Impact inflationniste : L'inflation persistante et les rendements des obligations ont contribué à la hausse des taux. Les ménages américains voient leur pouvoir d'achat se réduire, ce qui pèse lourdement sur leur capacité à contracter un prêt immobilier.
-
Perspectives pour décembre : Les dirigeants de la Fed ont indiqué qu'une nouvelle augmentation des taux pourrait être envisagée en décembre. Cette éventualité maintiendrait une pression à la hausse sur les coûts de financement, menaçant de prolonger la stagnation du marché.
-
Conséquences économiques : La baisse des ventes immobilières réduit l'activité économique globale. La construction résidentielle, un pilier de la croissance, est particulièrement touchée, entraînant une baisse de l'emploi dans ce secteur.
-
Stagnation structurelle : Le marché est sorti d'un mode de stagnation de plus de quatre ans, mais dans la mauvaise direction. La combinaison de taux élevés et de prix immobiliers prohibitifs crée un environnement défavorable pour les acheteurs.
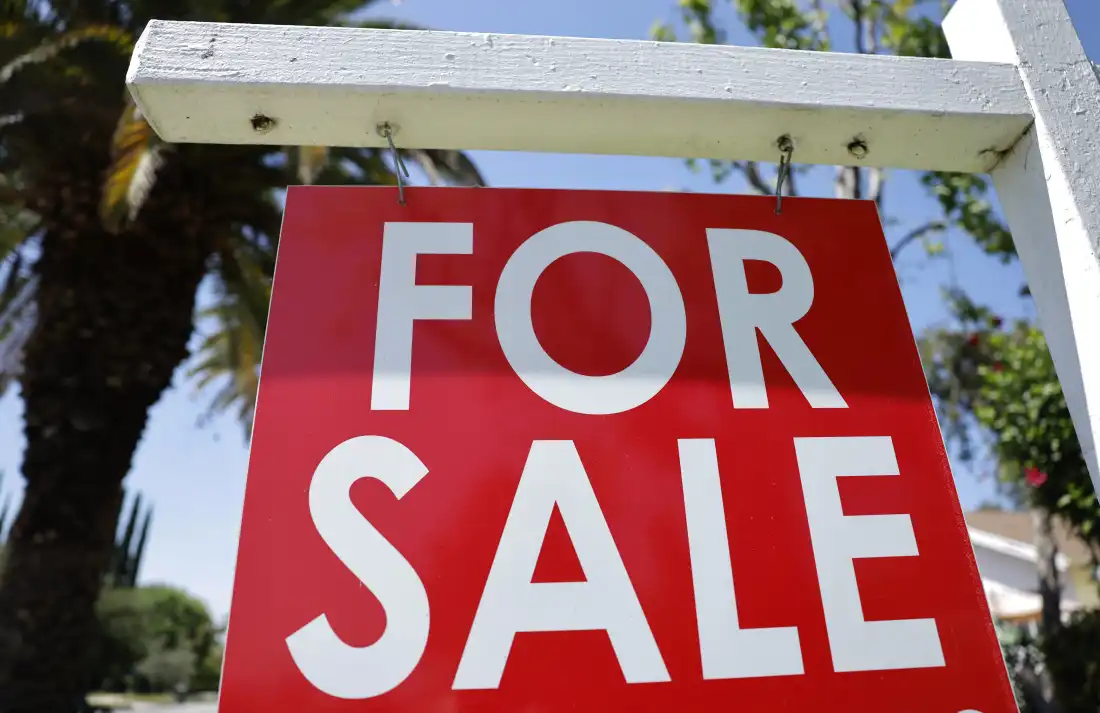
Analyse approfondie de la crise immobilière
L'ampleur de la chute des ventes immobilières aux États-Unis ne doit pas être sous-estimée. Elle reflète une tension majeure entre la volonté de la Fed de maîtriser l'inflation et la nécessité de soutenir le marché du logement. Joel Berner, économiste en chef chez Realtor.com, a qualifié cette baisse de « coup au cœur », soulignant que même une baisse modérée n'était pas attendue. Cette réaction suggère que le marché a été pris de court par la rapidité et l'ampleur des hausses des taux.
L'élément déclencheur principal reste l'inflation, qui a forcé la Fed à adopter une politique monétaire plus stricte. En augmentant les taux directeurs, la banque centrale vise à réduire la demande globale et à ralentir l'économie. Cependant, cette stratégie a des effets secondaires immédiats sur le marché immobilier, qui est l'un des plus sensibles aux variations des taux d'intérêt.
Le coût d'un prêt immobilier est directement lié au taux directeur. Lorsque les taux montent, le coût mensuel d'un emprunt augmente, ce qui réduit le budget disponible pour les acquéreurs. De plus, les taux élevés réduisent la valeur des actifs immobiliers existants, ce qui peut créer une incertitude pour les propriétaires actuels et potentiels.
Sur le plan structurel, le marché immobilier américain est confronté à un déséquilibre entre l'offre et la demande. Bien que les taux aient baissé légèrement depuis octobre, ils restent nettement supérieurs aux niveaux d'il y a un an. Cette différence crée un écart significatif entre les prix des maisons et le budget des acheteurs, ce qui limite le nombre de transactions.
À long terme, la Fed devra trouver un équilibre entre la lutte contre l'inflation et le soutien au marché du logement. Une nouvelle hausse des taux en décembre pourrait aggraver la situation, mais une baisse trop rapide pourrait relancer l'inflation. Cette période d'incertitude est un défi majeur pour les décideurs économiques et pour les ménages américains.
Questions fréquemment posées
Pourquoi les taux d'intérêt ont-ils augmenté si brusquement ?
L'inflation persistante a forcé la Réserve fédérale à augmenter ses taux directeurs pour réduire la demande globale et ralentir l'économie. Cette stratégie vise à ramener l'inflation à son objectif de 2 %.
Comment cette baisse des ventes affectera-t-elle l'économie américaine ?
La baisse des ventes immobilières réduit l'activité économique, en particulier dans le secteur de la construction et des services liés à l'immobilier. Cela peut entraîner une baisse de l'emploi et une contraction de la croissance économique.
Les prix des maisons vont-ils baisser ?
Bien que les taux élevés puissent réduire la demande, les prix immobiliers ont tendance à être plus rigides à la baisse. Cependant, une baisse des transactions peut entraîner une stabilisation ou une légère baisse des prix à moyen terme.
Source: https://www.npr.org/2026/11/12/nx-s1-6038940/punch-in-the-gut-homes-sales-fall-to-their-lowest-in-16-years
Articles liés
Scout Motors : 212 000 réservations pour sa nouvelle usine en Caroline du Sud
Scout Motors accumule 212 000 pré-réservations pour son pick-up Terra et son SUV Traveler. L'usine de 2 milliards de dollars approche de son achèvement.
Correction de la myopie : arnaque aux patchs oculaires sur les réseaux sociaux
Des patchs oculaires promettent de faire disparaître la myopie. Analyse de la méthodologie de vente et des risques sanitaires.
Renforcer les relations stratégiques stables entre la Chine et les États-Unis
Analyse des fondements d'une relation sino-américaine constructive face aux défis mondiaux actuels.
Star Wars : L'Épopée Galactique à l'Écran Cylindrique
Découvrez comment Disney et Cosm transforment l'expérience cinématographique avec l'immersion totale dans Star Wars, juste avant son 50e anniversaire.
La démission du vice-président indonésien bouleverse le paysage politique
La démission soudaine de Gibran Rakabuming Raka, fils de l'ancien président indonésien, crée une instabilité politique majeure dans le plus grand pays d'Asie du Sud-Est.
Vance envisage un dialogue direct avec l'Iran, les tensions montent avec l'Europe
Le vice-président américain Vance explore des pourparlers directs avec Téhéran, tandis que les iraniens qualifient ces démarches de 'fantaisistes' et menacent l'Europe.
CANARX: Arrestation d'un dirigeant pour importation illégale de médicaments
Les autorités américaines inculpent un haut dirigeant de CANARX pour un trafic de médicaments sur prescription illégal, soulevant des questions sur la sécurité du système de santé.
Pourquoi le prix de l'essence est-il soudainement passé sous les 4 $ le gallon ?
Le prix moyen de l'essence aux États-Unis a chuté sous la barre symbolique des 4 dollars. Découvrez les causes réelles de cette baisse, l'influence de la guerre en Iran et les perspectives d'évolution pour les consommateurs.
Derniers articles
- American Airlines : Le retour du repas frais en première classe sur les vols NY-Chicago
- JetBlue mise sur le premium pour un retour à la rentabilité
- Iran dévoile sa nouvelle 'ville de missiles' souterraine : une démonstration de force stratégique
- L'IA peut-elle détecter la vérité sur une image ? Le cas du "Wings Over Ganges"
- Prévention des catastrophes : pourquoi l'expérience historique n'est plus un guide fiable
- Touriste chinois disparu au mont Fuji : une opération de recherche en cours