Rivian Q3财报超预期:R2交付激增与软件盈利拐点
Rivian第三季度财报显示,随着R2 SUV交付量创纪录增长及软件收入提升,公司盈利前景显著改善。尽管仍处于净亏损状态,但毛利率大幅收窄,预计年底R2车型将实现正毛利。
来源: CNBC
电动汽车制造商Rivian在第三季度交出了一份超出华尔街预期的成绩单,这主要归功于其新推出的入门级SUV R2的产量攀升。这家公司此前向投资者承诺,R2将是带领其实现盈利的关键产品。截至9月30日,Rivian的表现如何?与LSEG汇编的平均预期相比,情况发生了怎样的变化?
周四盘后交易中,Rivian股价上涨约7%,此前该股一度触及11.38美元的52周新低。最终收盘价为每股11.45美元,下跌1.9%。
此外,Rivian还修订了2026年的指导方针,以反映其在车辆交付、税前调整后收益和资本支出方面的预期改善。新的指导方针预计税前调整后亏损将在17.5亿至18.5亿美元之间——中间值比之前的指导方针改善了1亿美元;车辆交付量将在6.7万至7万辆之间,高于之前的至少6.5万辆;资本支出将在14亿至15亿美元之间,中间值比之前减少了3亿美元。
Rivian将税前调整后收益指导方针的改善归因于监管积分销售带来的收入好于预期、第三季度的IEEPA关税退款应收账款,以及车辆交付量的预期增长。
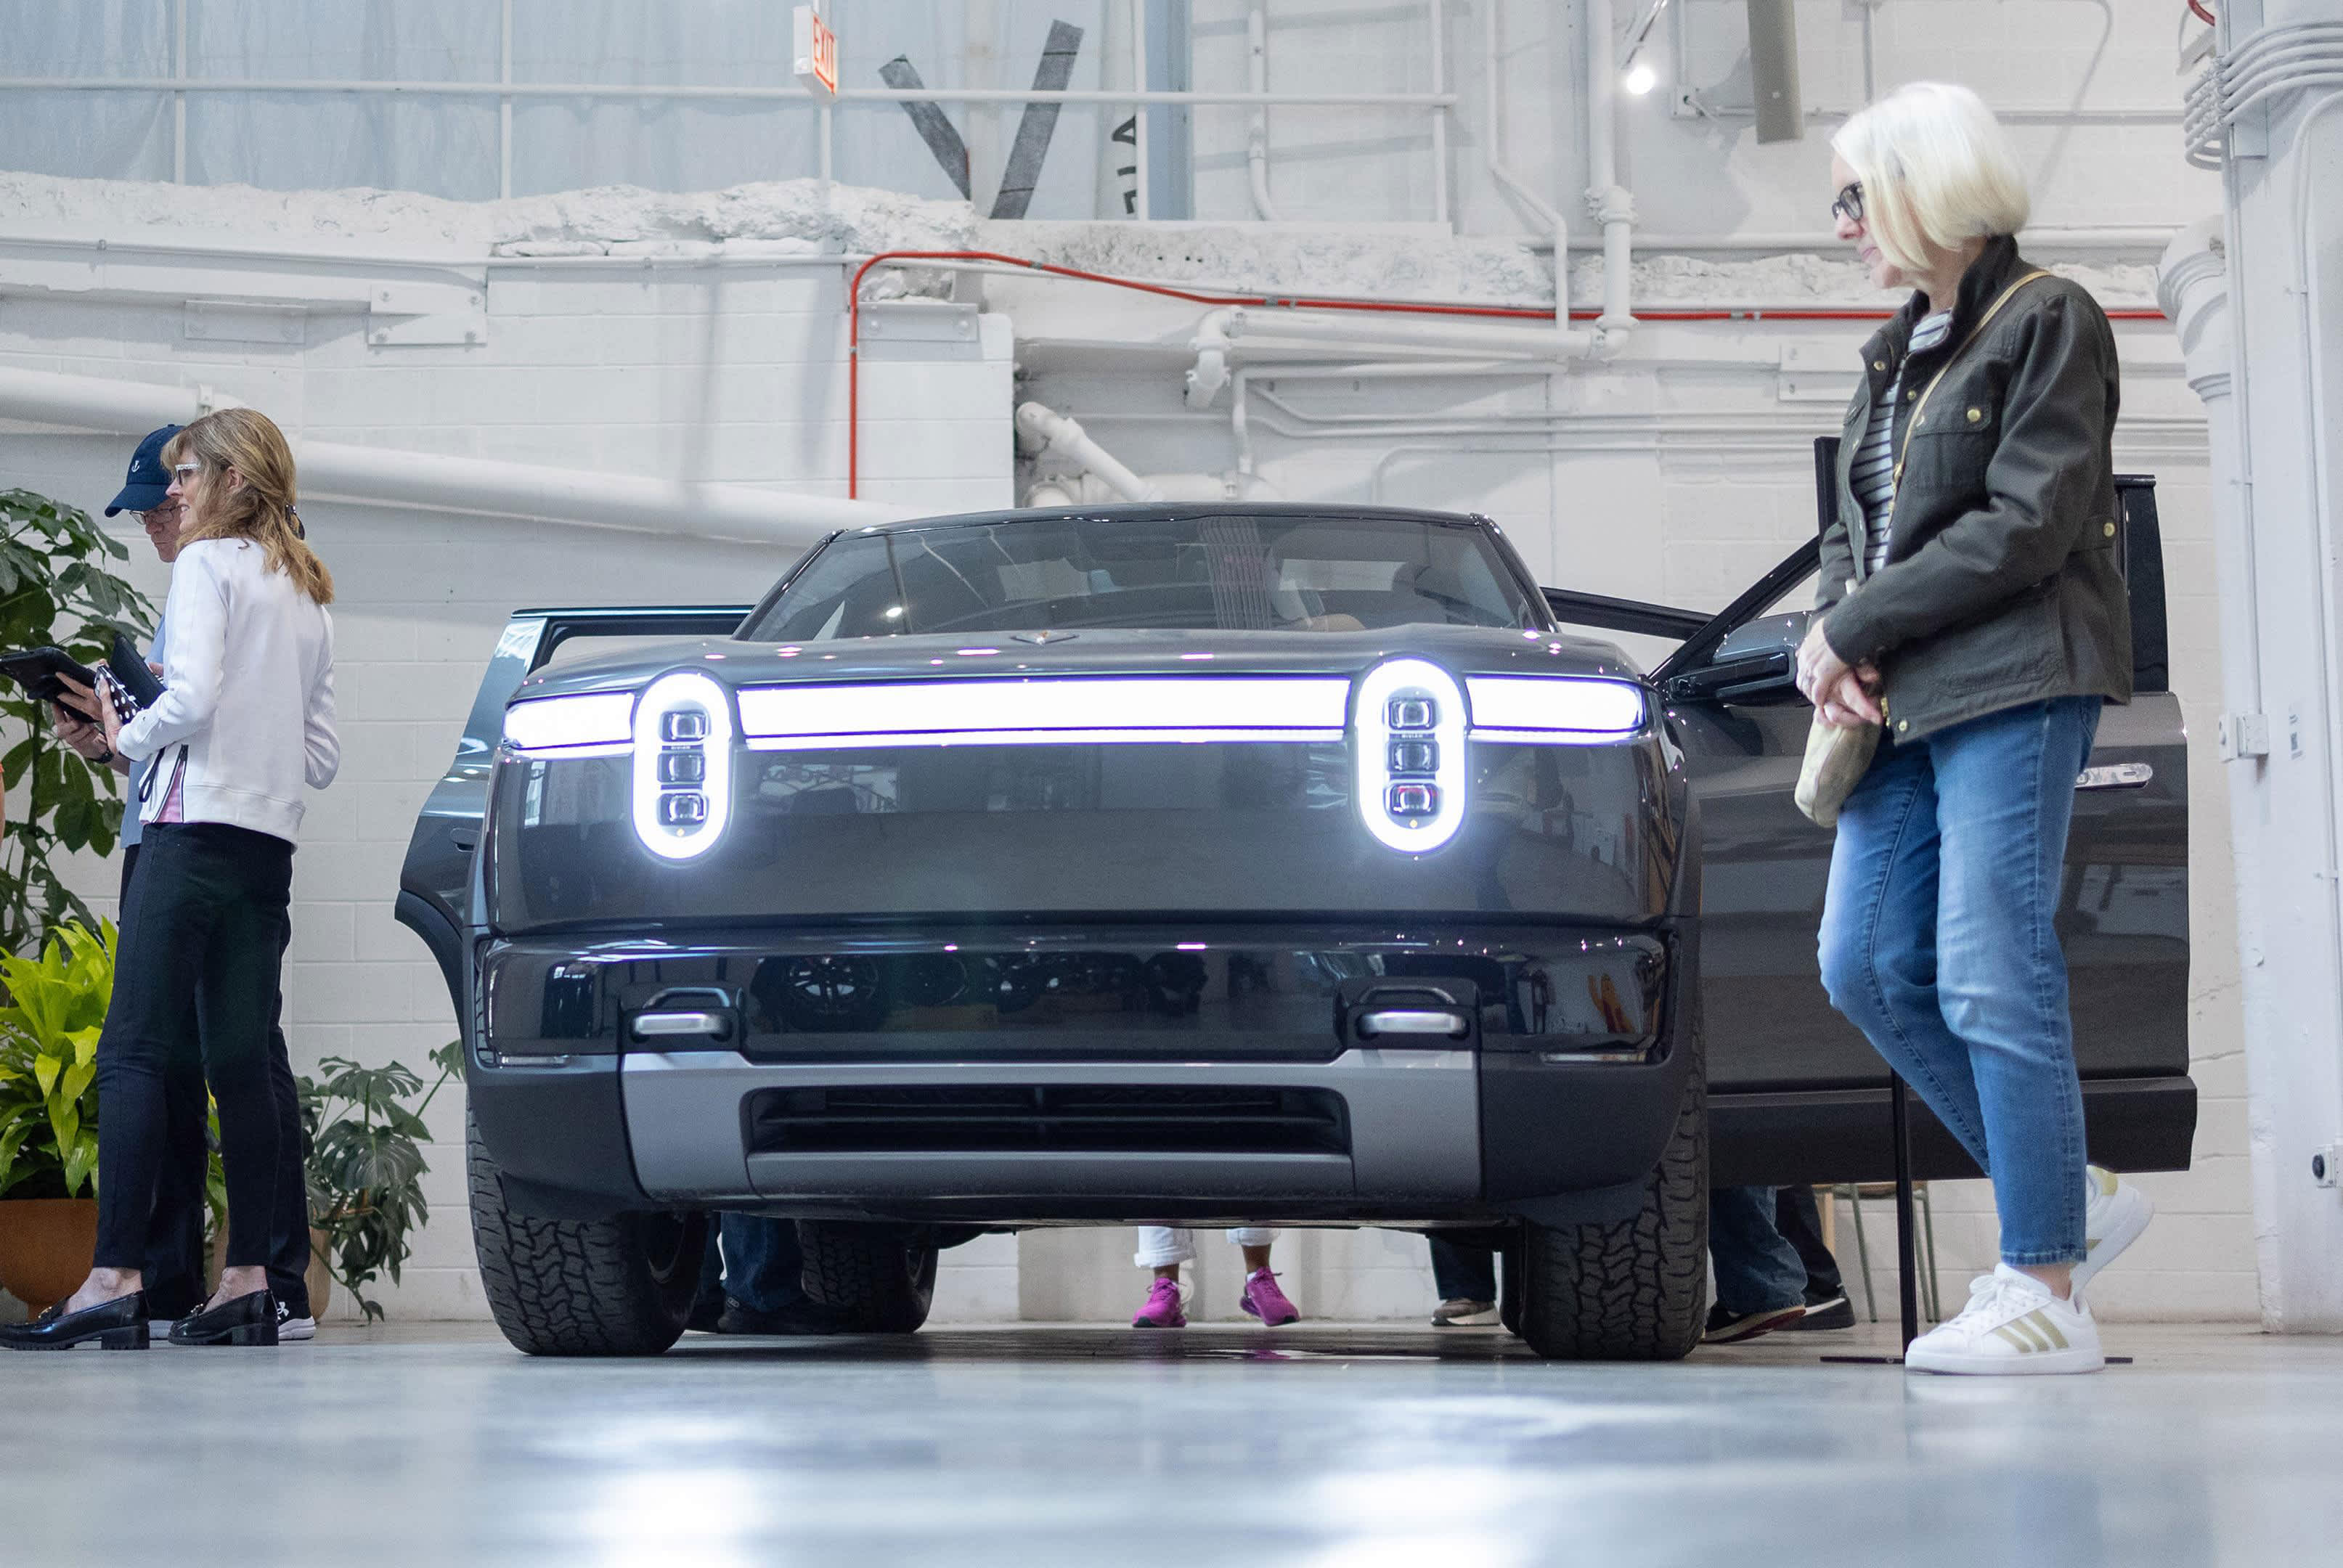
R2——首批交付给客户是在6月——已成为Rivian最畅销的车型,公司表示这“在很大程度上推动了季度环比的增长”。Rivian在7月至9月期间交付了创纪录的19,248辆汽车。该公司不披露按车型划分的交付数据。
尽管该电动汽车制造商整体仍未盈利,但亏损在季度内持续收窄。公司报告归属于普通股股东的净亏损为9.13亿美元,而2025年第三季度的亏损为11.7亿美元。
投资者密切关注的Rivian毛利率在第三季度为1.76亿美元,比一年前的2400万美元有所增长。其调整后利息、税项、折旧及摊销前亏损为4.35亿美元,比去年同期改善了1.67亿美元。
公司报告称,其软件和服务板块继续增长,创造了6.05亿美元的收入和2.56亿美元的毛利,毛利率为42%。相比之下,其汽车业务收入近15.5亿美元,但出现了8000万美元的毛亏损。
周四,Rivian重申,预计R2——作为其当前豪华R1S SUV的较小、更便宜版本——将在年底前实现正毛利率。
首席执行官RJ Scaringe表示,公司需要将生产规模扩大到目前R2的16万辆计划之外,才能实现整体盈利。“这种产能爬坡对我们实现R2的正毛利率至关重要,而这最终将有助于实现业务的正毛利率,”Scaringe在周四接受CNBC Phil LeBeau采访时表示。“我们将看到这种情况贯穿整个季度,单位经济性将继续增长……进入明年的第一季度。”
Rivian周四表示,其现金、现金等价物和短期投资余额为55亿美元,比第二季度末的53亿美元有所增加。
核心内容
- 交付量创纪录:Rivian在第三季度(7月至9月)交付了19,248辆汽车,创下历史新高。这一成绩主要得益于R2车型的强劲需求,该车型已成为公司最畅销的车型。
- 软件业务表现亮眼:软件和服务板块在第三季度实现了6.05亿美元的收入和2.56亿美元的毛利,毛利率高达42%,显示出该业务板块的盈利能力和增长潜力。
- 亏损大幅收窄:尽管公司整体仍处于净亏损状态,但第三季度归属于普通股股东的净亏损为9.13亿美元,相比2025年同期的11.7亿美元大幅收窄。调整后EBITDA亏损也改善了1.67亿美元。
- 2026年指导方针上调:Rivian修订了2026年的财务指导,预计税前调整后亏损将在17.5亿至18.5亿美元之间,车辆交付量目标上调至6.7万至7万辆,资本支出减少3亿美元。
- R2车型盈利拐点:公司重申R2车型将在年底前实现正毛利率。首席执行官RJ Scaringe强调,将产能从目前的16万辆提升至更高水平是实现这一目标的关键。
- 现金流稳健:截至第三季度末,Rivian的现金、现金等价物和短期投资余额为55亿美元,相比第二季度末的53亿美元有所增加,显示出公司财务状况的稳健性。
深度分析
Rivian在第三季度的表现标志着其从单纯的硬件制造商向“软件定义汽车”公司的战略转型取得了实质性进展。软件和服务板块42%的毛利率远超传统汽车制造业的普遍水平,这表明Rivian正在通过软件订阅、数据服务等方式开辟新的盈利增长点。这一转变对于投资者而言至关重要,因为它降低了公司对硬件销售波动的敏感度,并有望在未来成为主要的利润来源。
R2车型的成功是Rivian摆脱当前困境的核心驱动力。作为R1S的入门级替代品,R2不仅降低了购买门槛,更在单位经济性上展现出巨大潜力。Scaringe提到的“产能爬坡”是关键,只有当生产规模效应显现,单位成本下降,R2才能在年底前实现正毛利。这实际上是一场关于规模与效率的竞赛,Rivian需要证明其供应链管理能力和成本控制能力足以支撑这一目标。
从市场格局来看,Rivian目前面临特斯拉、传统车企转型势力以及新兴造车新势力的双重挤压。然而,其在软件定义汽车领域的提前布局,使其拥有了独特的差异化竞争优势。2026年的财务指导方针显示,公司正在通过削减资本支出、优化交付结构来改善现金流状况。这种“收缩战线、聚焦核心”的策略,有助于其在资本寒冬中保持生存能力,为未来的技术迭代和市场扩张积蓄力量。
参考 URL: https://www.cnbc.com/2026/10/29/rivian-rivn-earnings-q3-2026.html
相关文章
特朗普起诉《华尔街日报》败诉:媒体诽谤案中的关键法律判例
特朗普被法官驳回对《华尔街日报》的百亿美元诉讼,法院裁定其未能证明媒体存在“实际恶意”。本文深度解析这一判决背后的法律逻辑与媒体监管意义。
币安突发重大安全事件:超63亿美元资产受影响,创始人赵长鹏回应
全球最大加密货币交易所币安周四宣布遭遇潜在安全漏洞,估计影响金额高达63亿美元。事件被创始人定性为黑客攻击,交易所暂停存取款并冻结资产。
G20外长会分歧加剧:地缘政治与能源安全难达成共识
2026年G20外长会在美国亚特兰大落幕,未能就乌克兰危机、美伊冲突及全球供应链等核心议题达成一致,凸显了国际社会在应对复杂安全挑战时的深刻裂痕。
西班牙列车事故视频真相:旧闻被翻炒,谣言如何误导公众
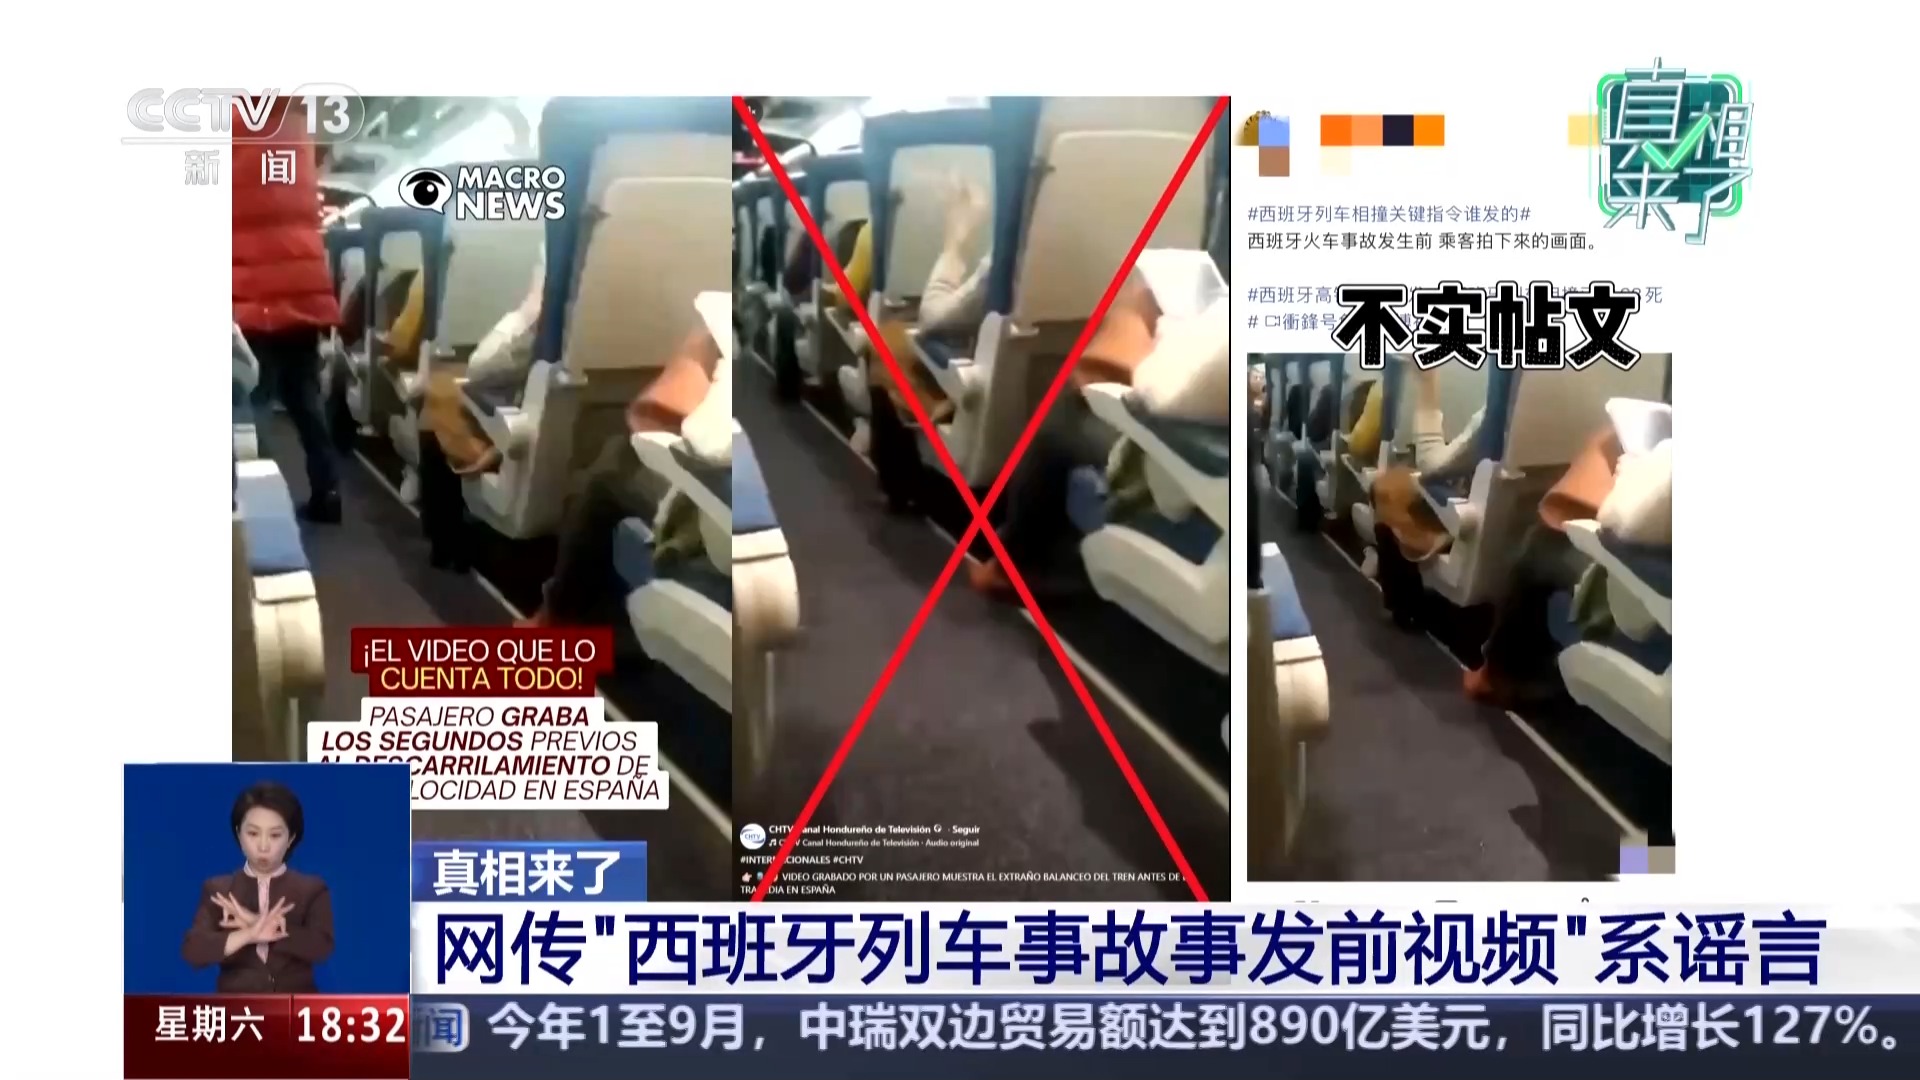
西班牙列车事故后,一段所谓"事发前视频"在社交媒体疯传,经核查实为六年前的旧画面。本文分析谣言传播机制及社交媒体时代的信息甄别挑战。
Anthropic面临的两大风险:技术锁定与芯片供应链脆弱性
Anthropic在IPO文件中揭示了AI行业面临的两大关键风险:技术锁定和芯片供应链集中问题,这些因素可能重塑整个AI经济格局。