美航2026年亏损预期扩大,油价飙升致运力增长放缓
美航预计2026年调整后每股亏损1至1.6美元,因油价上涨计划明年放缓运力扩张,Delta等航司同步下调预期。
来源: CNBC
在经历了伊朗战争引发的燃油价格飙升后,美国航空业正面临前所未有的成本压力。作为美国四大主要承运商之一,美航周四宣布将下调2026年的盈利预期,并计划在未来一年放缓运力增长。这一消息不仅反映了航空业当前的困境,更揭示了全球宏观经济波动对高端服务业的深远影响。对于投资者和消费者而言,理解这一趋势背后的逻辑至关重要。
核心内容
- 亏损预期扩大:美航预计2026年调整后每股亏损将在1至1.6美元之间,远高于7月份预测的-0.65至+0.65美元区间。
- 燃油成本激增:受地缘政治冲突影响,航空煤油价格同比上涨20%以上,美航第三季度燃油账单同比激增67.5%,达到46.4亿美元。
- 运力增长放缓:为应对成本压力,美航计划明年将运力增长控制在5.5%至6.5%之间,远低于此前预期。
- 收入创新高但难抵成本:尽管第三季度收入创历史新高,同比增长19.3%,达到163.4亿美元,但仍无法完全覆盖燃油成本上升带来的冲击。
- 行业普遍下调预期:Delta、United和Southwest等主要航司本月均因燃油价格上涨下调了2026年业绩预期,美航是第四家采取此行动的航司。
- 高端需求保持强劲:国际和高端旅行需求依然旺盛,美航正在深化与Alaska Airlines的合作伙伴关系,并推进宽体机订单。
- 管理层调整:美航近期进行了多项人事变动,包括任命新的网络主管,并引入行业资深人士Nat Pieper担任商业主管。
- 机队升级计划:美航计划重新在其窄体机队中引入座椅背屏幕,并投资于新休息室和升级版客舱。
深度分析
美航业绩预期的下调并非孤立事件,而是全球航空业在成本结构失衡下的必然反应。燃油作为仅次于人工的第二大成本项,其价格波动对航空公司的利润率具有决定性影响。2026年的这一轮燃油危机,其根源在于地缘政治冲突导致的供应链中断,这种冲击比传统的周期性波动更具破坏性。美航CEO Robert Isom虽然在财报电话会议上表示对明年重返盈利有“极大信心”,但这种信心很大程度上依赖于高端需求的持续韧性。值得注意的是,美航在高端服务上的持续投入(如新休息室、升级客舱)与其整体盈利能力的下滑形成了鲜明对比,这暴露了其在成本控制与品牌升级之间的艰难平衡。
从行业竞争格局来看,美航正面临来自Delta和United的巨大压力,后者在盈利能力上持续领先。这种差距不仅源于成本控制能力的差异,也反映了管理战略的不同。美航近期的一系列管理层调整,显示出其试图通过优化运营和商业策略来追赶竞争对手的决心。然而,在燃油价格高企的大环境下,单纯的管理优化可能难以迅速扭转局面。展望未来,航空业将进入一个“高成本、高收益”的新常态,能够有效对冲燃油风险、并保持高端客户粘性的航司将脱颖而出。美航若想实现2027年的盈利目标,必须在成本结构改革和客户体验提升之间找到更精细的平衡点。
常见问题
问:为什么美航的收入增长没有转化为利润?
答:虽然收入创历史新高,但燃油成本的同比激增(第三季度账单增长67.5%)严重侵蚀了利润空间。航空业属于高固定成本行业,当可变成本(如燃油)大幅上升时,收入增长往往难以立即覆盖成本缺口。
问:美航的运力增长放缓对乘客意味着什么?
答:运力增长放缓通常意味着航班座位数的增加速度变慢,这可能导致机票价格保持相对坚挺,或者航班时刻表更加稳定,但短期内也可能出现部分热门航线票源紧张的情况。
问:美航的高端旅行需求为何依然强劲?
答:尽管经济环境充满挑战,但商务旅客对效率和舒适度的需求并未减弱。高端旅行需求往往具有更强的抗周期性,且美航在高端服务设施上的持续投入(如升级休息室和客舱)增强了其在该细分市场的竞争力。
参考 URL: https://www.cnbc.com/2026/10/22/american-airlines-aal-q3-2026-earnings.html
相关文章
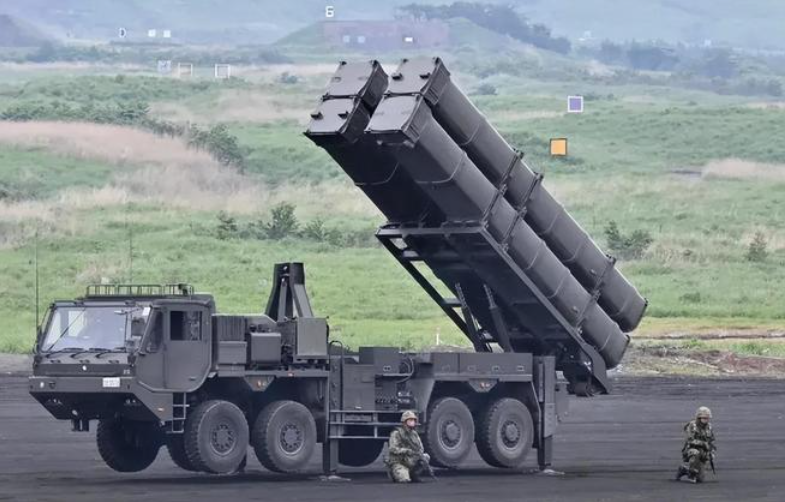
日本首次在“利剑”演习中展示25式远程导弹,专守防卫转向引担忧
日本陆上自卫队25式反舰导弹首次投入“利剑27”大规模演习,射程超1000公里,引发周边国家对地区安全局势的深切关注。
中日关系重要见证者:日本前首相福田康夫逝世,中方呼吁正视历史
日本前首相福田康夫逝世,享年90岁。中方高度评价其贡献,并再次敲打日本当政者应铭记历史信义,推动双边关系向前发展。
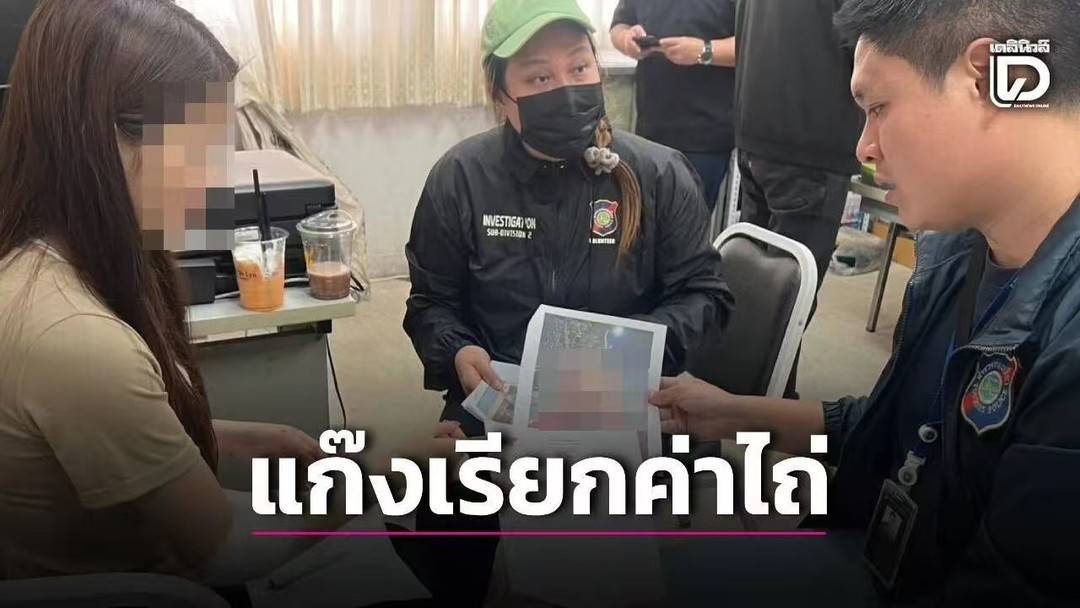
赴泰见网友遭劫持跳车,揭秘跨国爱情诈骗与泰缅边境陷阱
24岁女子赴泰旅游途中跳车逃生,背后竟是一起精心策划的跨国绑架案。揭秘中国籍主谋操纵的'爱情骗局'及其背后的泰缅边境诈骗产业。
Wonder IPO前瞻:自动化、德州扩张与用户共创餐厅
Marc Lore的Wonder公司正筹备上市,通过自动化、德州开店及用户共创餐厅模式,挑战传统餐饮业。