Lucid股价跌超60%:Q3交付量下滑6.7%,削减生产以应对需求放缓
Lucid Group三季度交付量下滑6.7%,削减生产至两班制。股价年内跌幅超60%,CEO换人后推行重组计划。
来源: CNBC
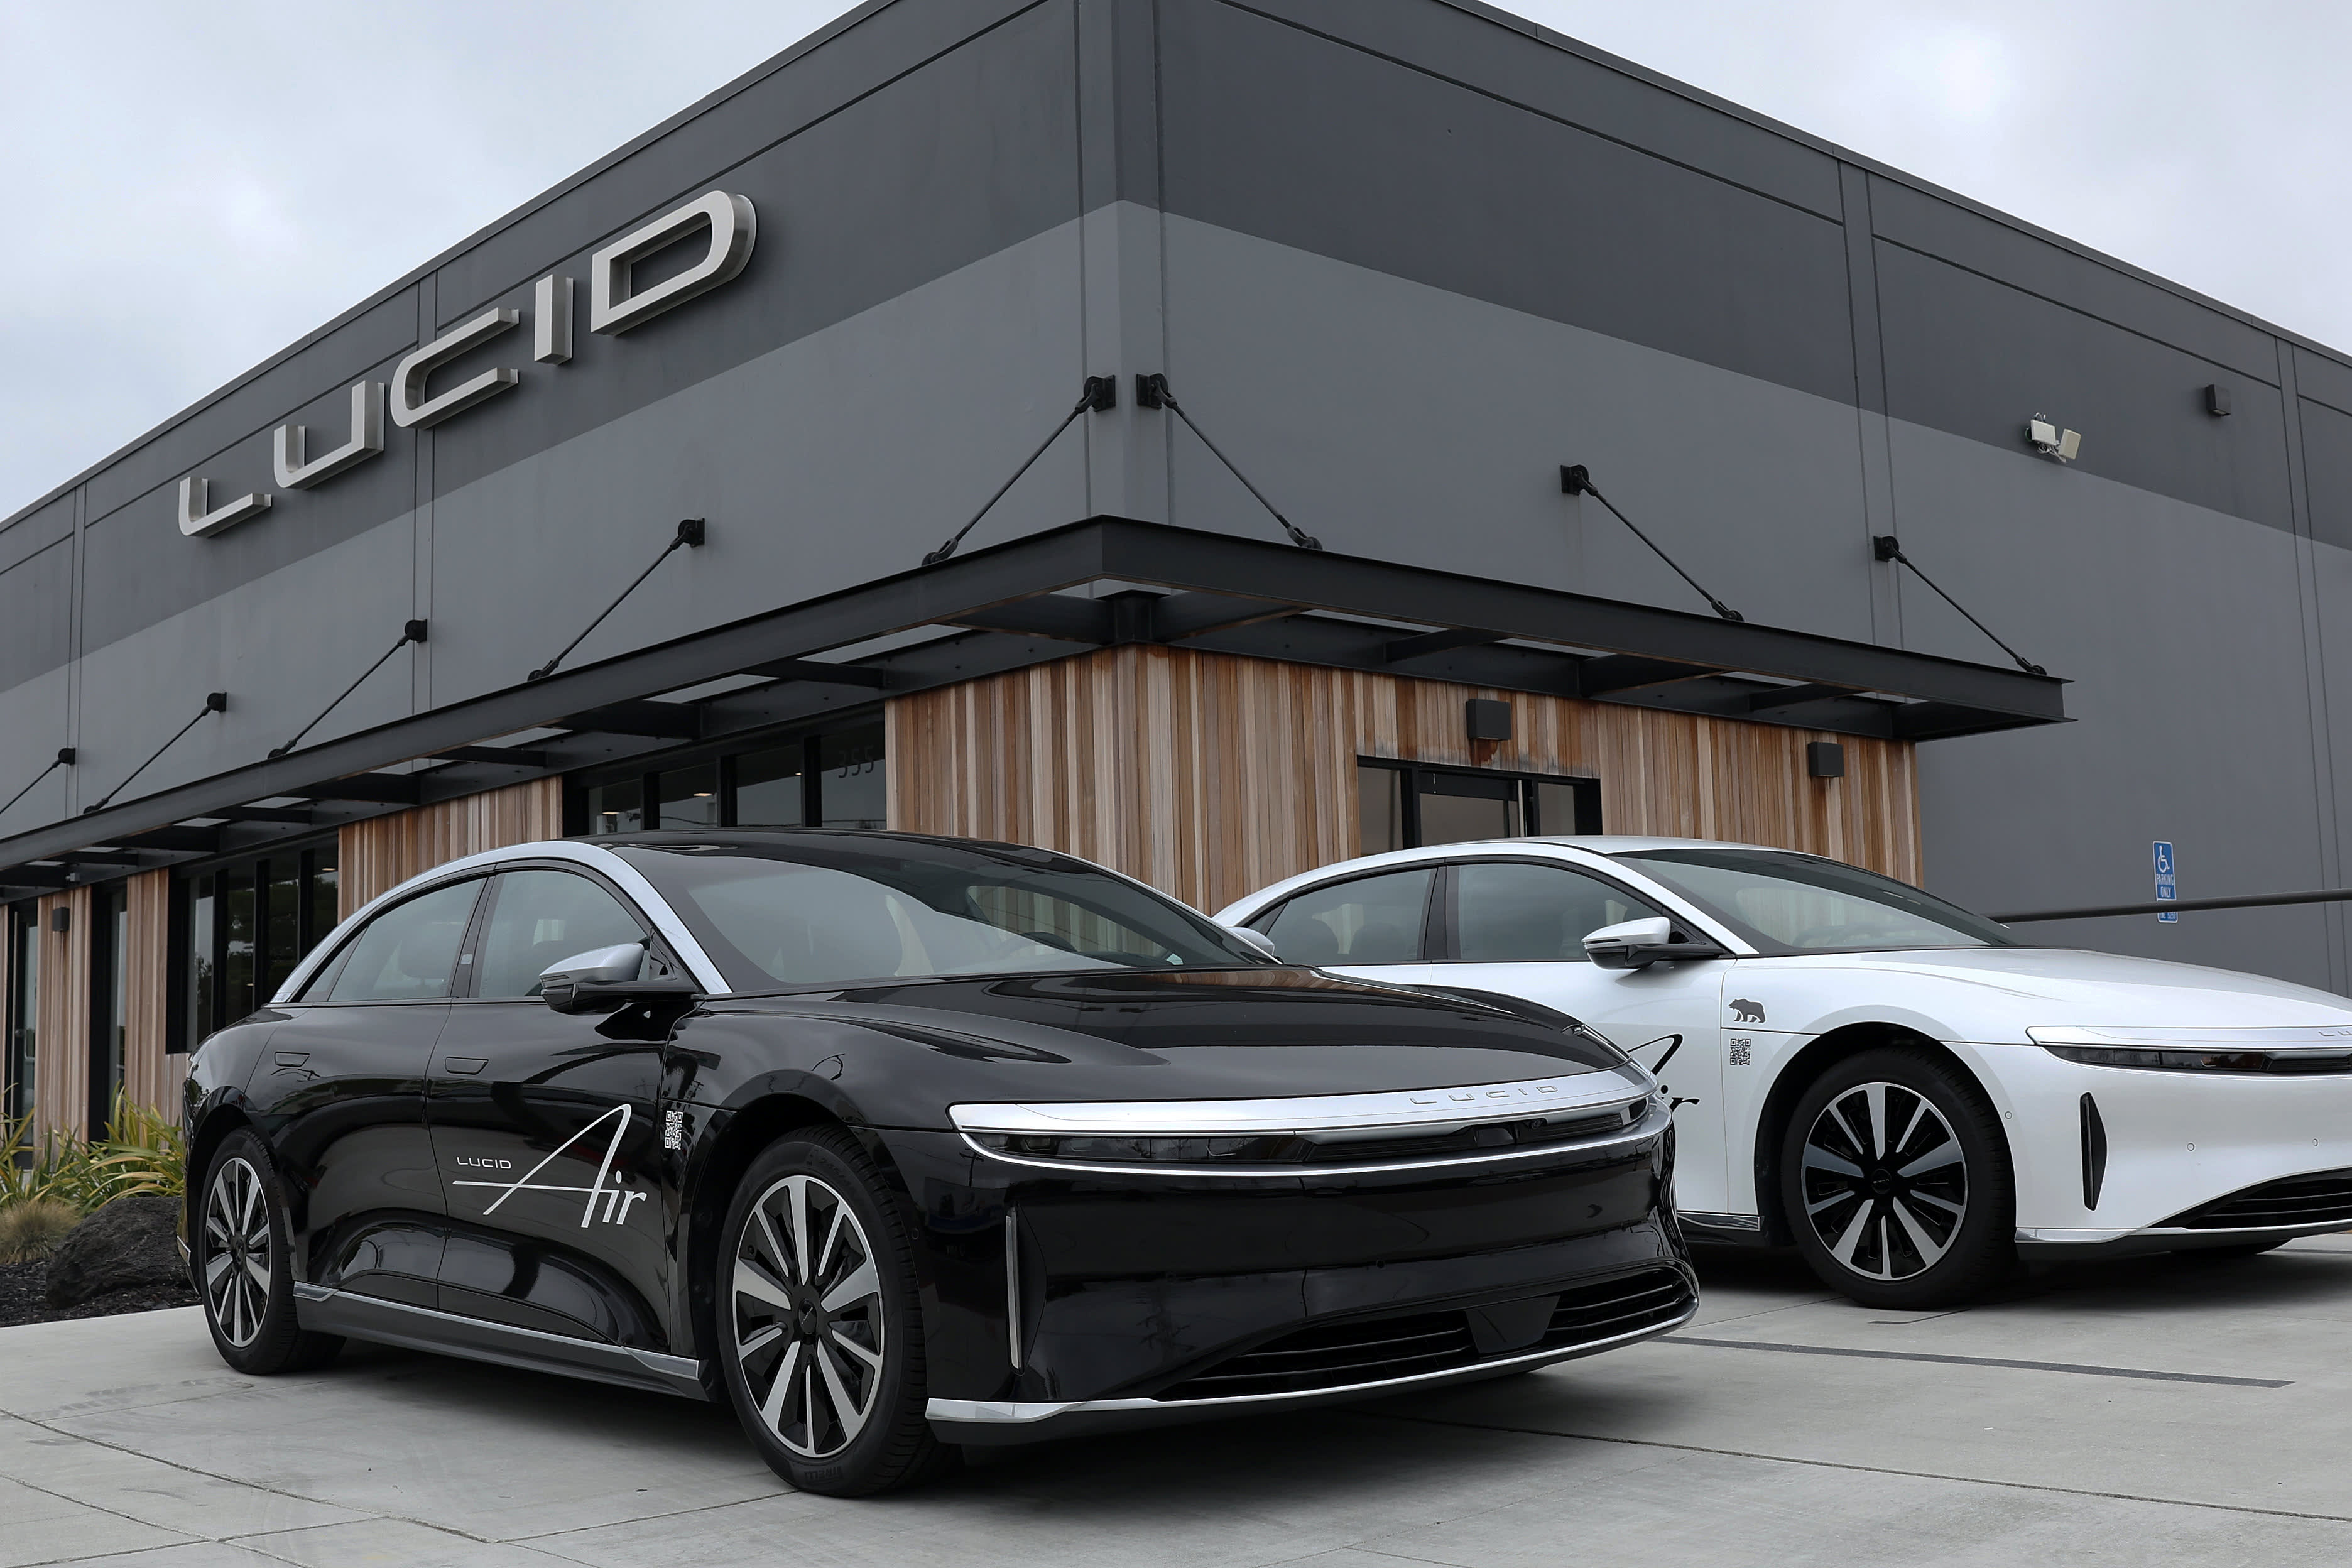
Lucid Group(理想汽车母公司)近期发布的最新财报数据揭示了电动汽车行业在激烈竞争下的严峻现实。尽管通过削减生产来试图匹配放缓的市场需求,但第三季度的交付量仍出现了同比下滑。这一趋势不仅反映了消费者对高端电动车偏好的变化,也暴露了Lucid在产能爬坡与成本控制之间面临的巨大挑战。对于投资者而言,这家沙特主权基金重仓支持的初创车企能否扭转颓势,成为了市场关注的焦点。
核心内容
- 交付量与产量双降:第三季度Lucid共交付3,806辆电动汽车,较去年同期减少6.7%;同期产量为2,954辆,同比大幅下降24.1%。
- 季度累计增长:尽管单季数据下滑,但截至第三季度的累计交付量仍较去年同期增长3.4%,显示出一定的市场韧性。
- 产能调整:为应对需求疲软,公司自今年第三季度起将亚利桑那州工厂的生产班次从两班制缩减为一班制,以降低运营成本。
- 生产峰值回顾:Lucid去年第四季度曾创下近7,900辆的单季产量纪录,随后今年第一季度产量回落至5,500辆,此次Q3进一步降至2,954辆。
- 财务重组计划:新任CEO西尔维奥·纳波利(Silvio Napoli)上任后,启动了“运营重置”计划,旨在今年识别出14亿美元的资金流改善机会。
- 成本削减目标:重组计划具体包括减少约6亿至8亿美元的车辆库存、5亿美元资本支出以及2亿美元运营费用。
- 股价表现低迷:受财报数据影响,周一收盘股价上涨不足1%至4.17美元,年内累计跌幅已超过60%,市场信心受到严重打击。
- 财报发布时间:公司将于11月9日美股收盘后公布详细的第三季度财报。
深度分析
Lucid Group的现状是当前高端电动车市场竞争白热化的一个缩影。虽然沙特公共投资基金(PIF)的强力支持为其提供了充裕的现金流,但Lucid在商业化落地上仍面临严峻考验。此次交付量的下滑并非单一因素造成,而是产能利用率下降与市场需求放缓共同作用的结果。公司不得不从两班制切换回单班制,这不仅直接影响了产量,也暴露了其在供应链管理和生产节奏把控上的短板。
从行业宏观视角来看,Lucid的困境反映了电动汽车市场从“政策驱动”向“市场驱动”转型的阵痛。随着特斯拉、比亚迪以及传统车企纷纷推出更具性价比的车型,消费者对Lucid所定位的超豪华细分市场的关注度正在发生变化。纳波利CEO推行的重组计划虽然方向正确,旨在通过库存管理和成本控制来“止血”,但能否真正提升运营效率,仍需时间验证。
对于投资者而言,11月9日的财报将成为观察Lucid未来战略执行力的关键节点。如果公司能兑现其成本削减承诺并逐步提升交付效率,股价或许能迎来喘息之机;反之,若需求持续疲软,这家备受瞩目的初创企业恐将面临更严峻的生存压力。
常见问题
问:Lucid Group为何削减生产? 答:主要是为了应对较慢的客户需求,并通过减少库存和运营支出,以现金改善计划来应对财务压力。
问:Lucid的股价今年表现如何? 答:截至报道时,其股价年内已下跌超过60%,显示出市场对其未来业绩的担忧。
问:新任CEO带来了哪些改变? 答:新CEO Silvio Napoli 上任后启动了“运营重置”计划,重点在于识别14亿美元的资金流改善机会,包括削减车辆库存、资本支出和运营费用。
参考 URL: https://www.cnbc.com/2026/10/05/lucid-group-lcid-q3-2026-deliveries-production.html
相关文章
阿斯利康CEO:Summit药物将引领下一代癌症联合疗法
阿斯利康斥资20亿美元投资Summit Therapeutics,其核心药物ivonescimab在头对头试验中击败默沙东Keytruda,为未来癌症治疗组合开辟新路径。
福建福清动物园活鸡投喂引争议:60元体验猛兽捕猎,未成年人围观引担忧
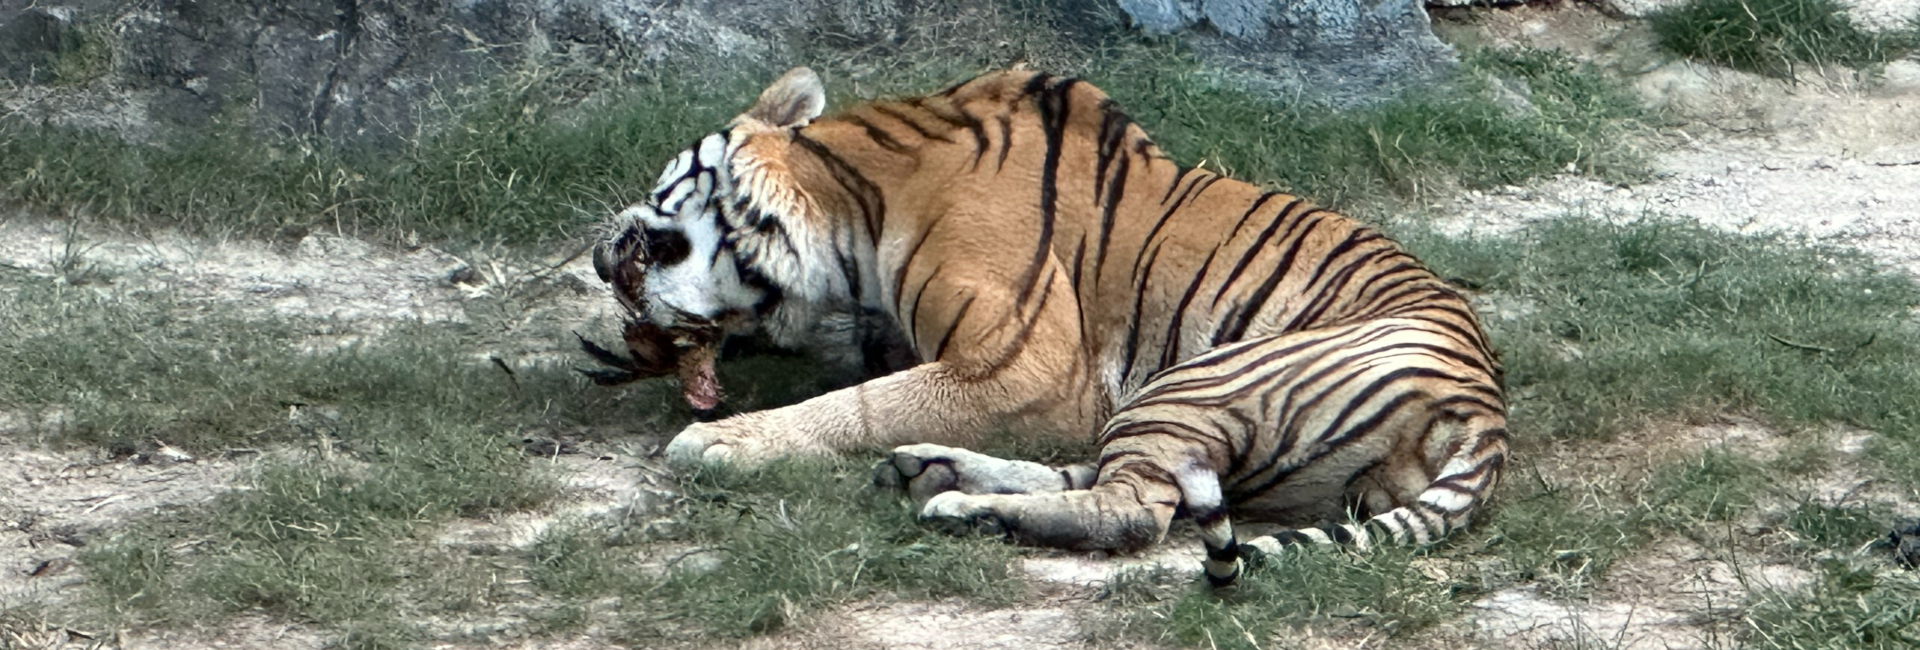
福建福清永鸿野生动物世界推出60元活鸡投喂项目,引发关于动物福利与未成年人保护的激烈讨论。专家指出该行为涉嫌违规,需立即叫停。
黄岩岛领空遭菲军机非法入侵:南部战区果断驱离,地区局势再引关注
10月3日,菲律宾一架C-208型军机未经批准侵入中国黄岩岛领空。南部战区迅速组织海空兵力进行跟踪监视并实施警告驱离。此次事件不仅严重侵犯中国主权,更对南海地区的和平稳定构成潜在威胁。
西班牙提前大选:桑切斯政府因住房法案受挫被迫提前选举
西班牙首相桑切斯宣布提前举行议会选举,投票定于11月29日。此举直接源于两项住房法令在议会受挫。分析认为,此次提前选举折射出欧洲政坛的不确定性。
康奈尔大学性侵案风暴:常春藤精英政治与法律正义的激烈博弈
康奈尔大学齐菲兄弟会轮奸案引发全美关注,揭露了常春藤名校的‘精英俱乐部’文化与法律漏洞。本文深度解析事件背后的结构性问题,探讨Title IX与正当程序的拉锯战。
前特朗普网红班尼·约翰逊因诽谤被起诉:ICE抗议者称其恶意造谣
哈佛数据科学家与法院记录员起诉班尼·约翰逊,指控其将他们虚假描述为袭击联邦官员的左翼恐怖分子,引发舆论哗然。